概要とまとめ
概要とまとめ
はじめに
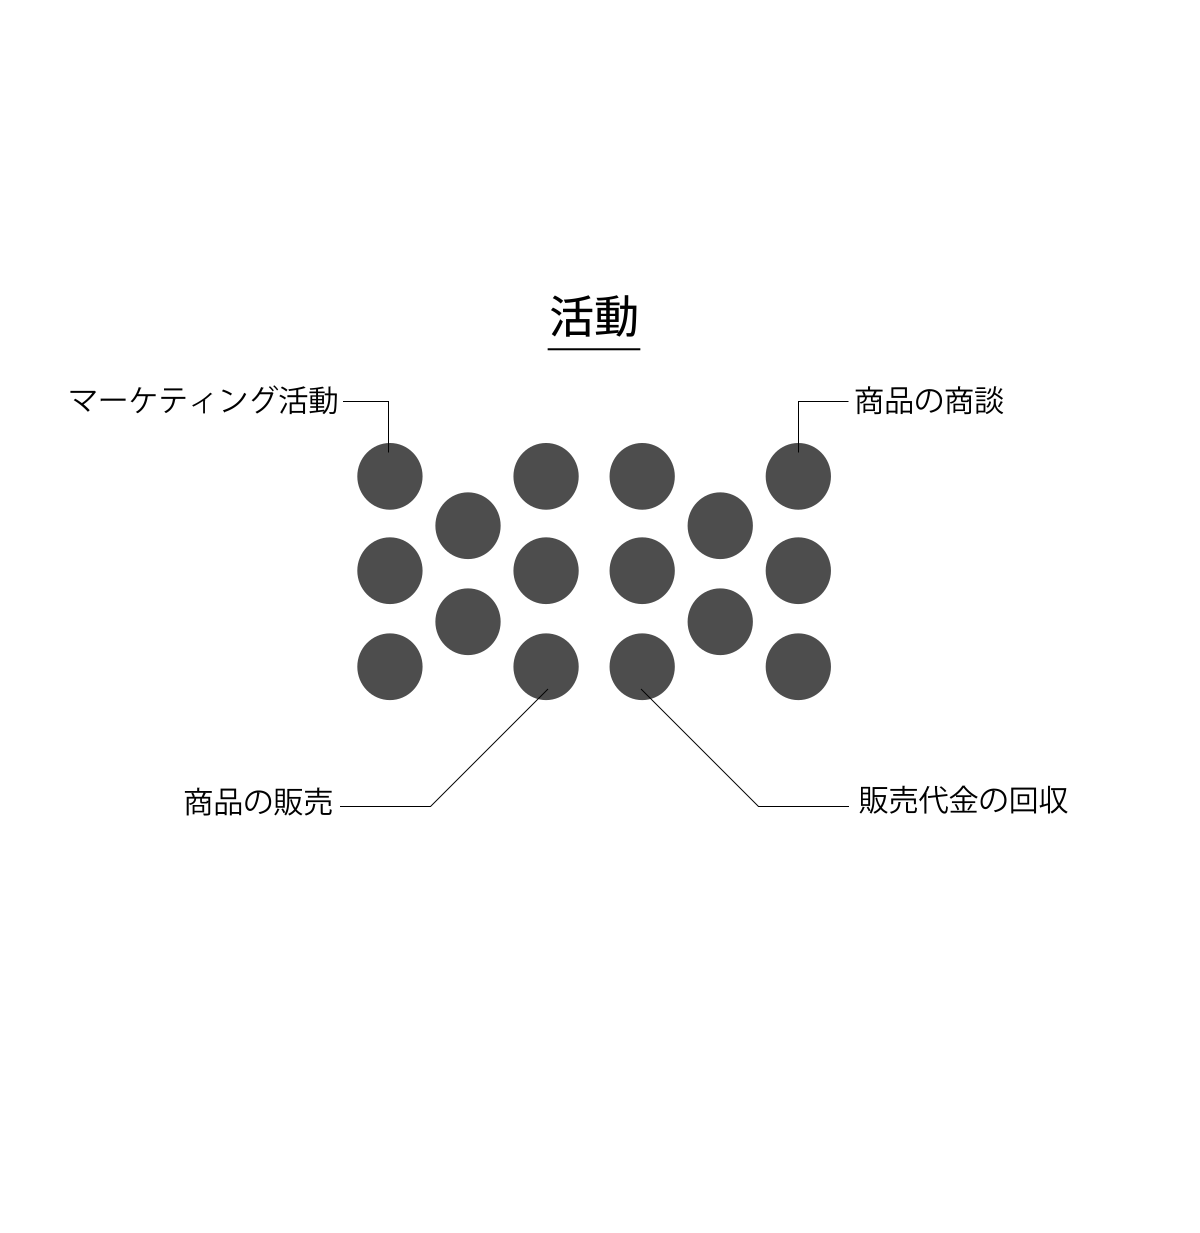
このコンテンツは、自著をウェブアプリにしたものです。会社は日々、マーケティング活動、商品の商談、商品の販売、販売代金の回収など、さまざまな活動をしています。この講座では、こうした活動を数字にまとめて伝える「会計」の本質を、初学者向けにぎゅっと詰めています。

簿記にはたった「5つの要素」しかないということです。どんな複雑な取引であってもこの5つ(とその勘定科目)で分類します。これについては「Part 1. 会計の基礎知識」で確認します。

「仕訳」というものがあり、最初はこれも王道の5パターンだけ覚えればよいということです。これについては「Part 4. 仕訳のパターン」で確認します。
全体の構成

Part1では、会計とはなにかを解説し、財務諸表の概要と簿記全体の流れについてみていきます。
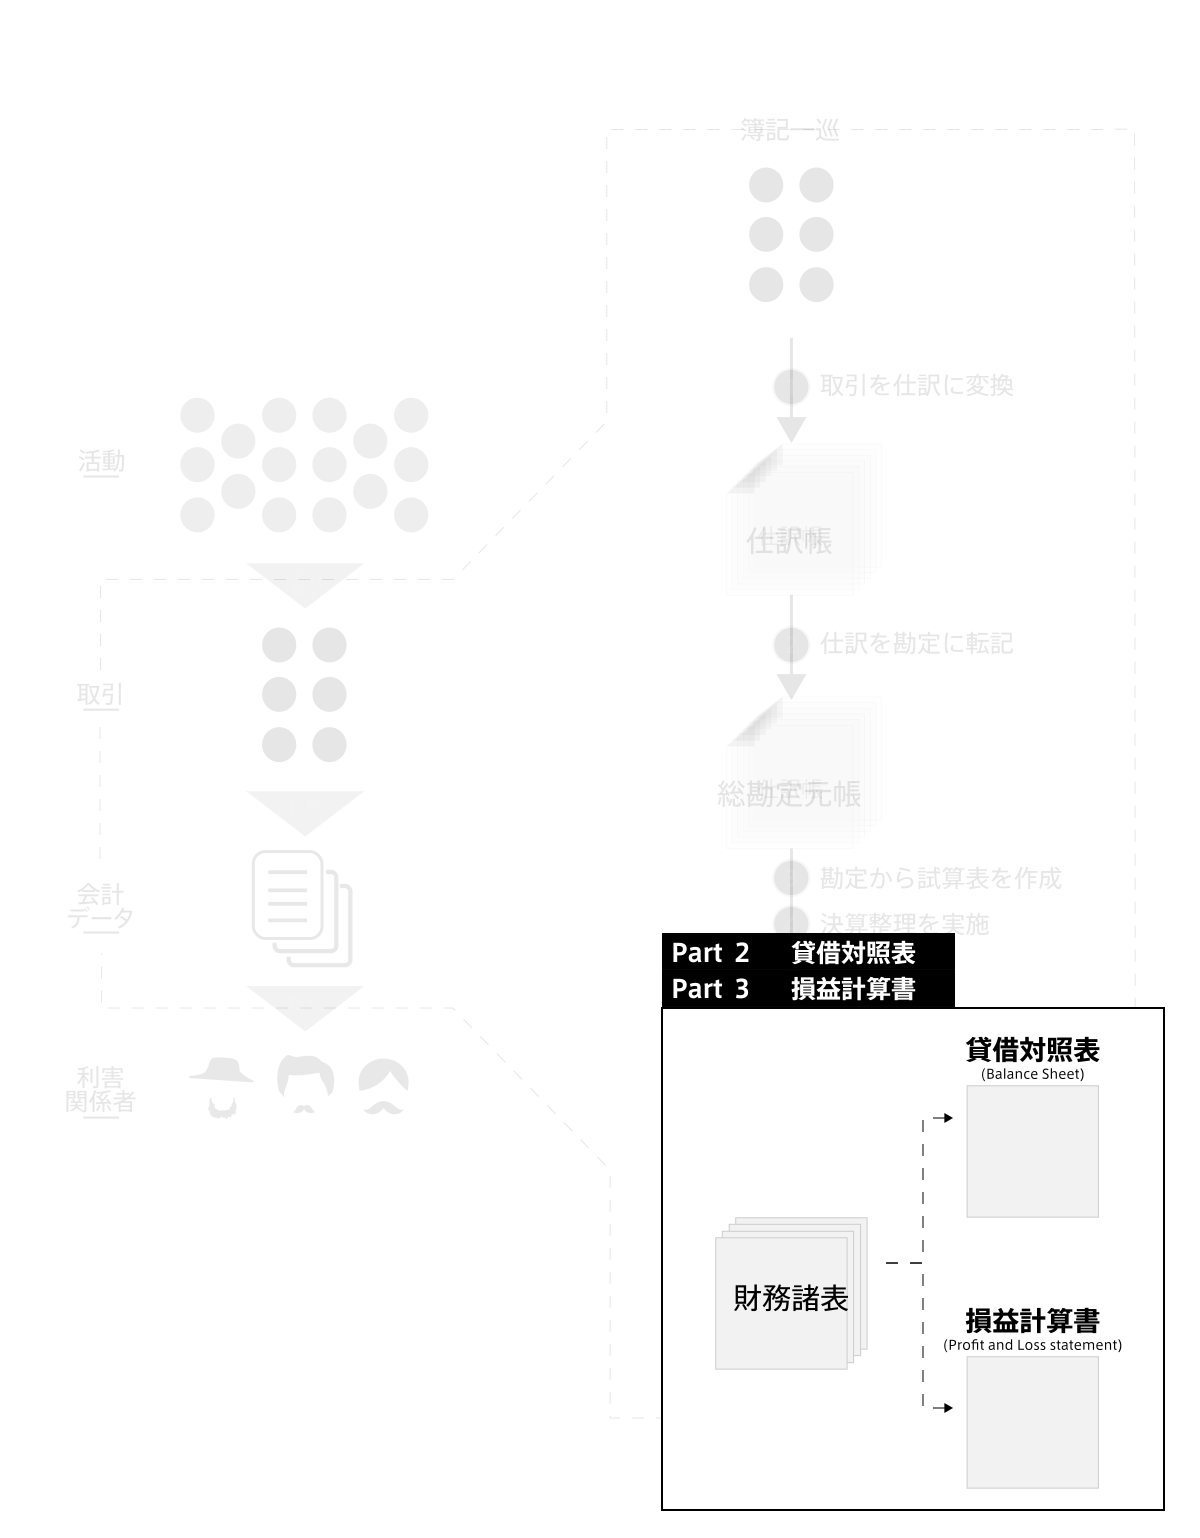
Part2と3では、財務諸表のうち、「貸借対照表」と「損益計算書」の構造と勘定科目について解説します。
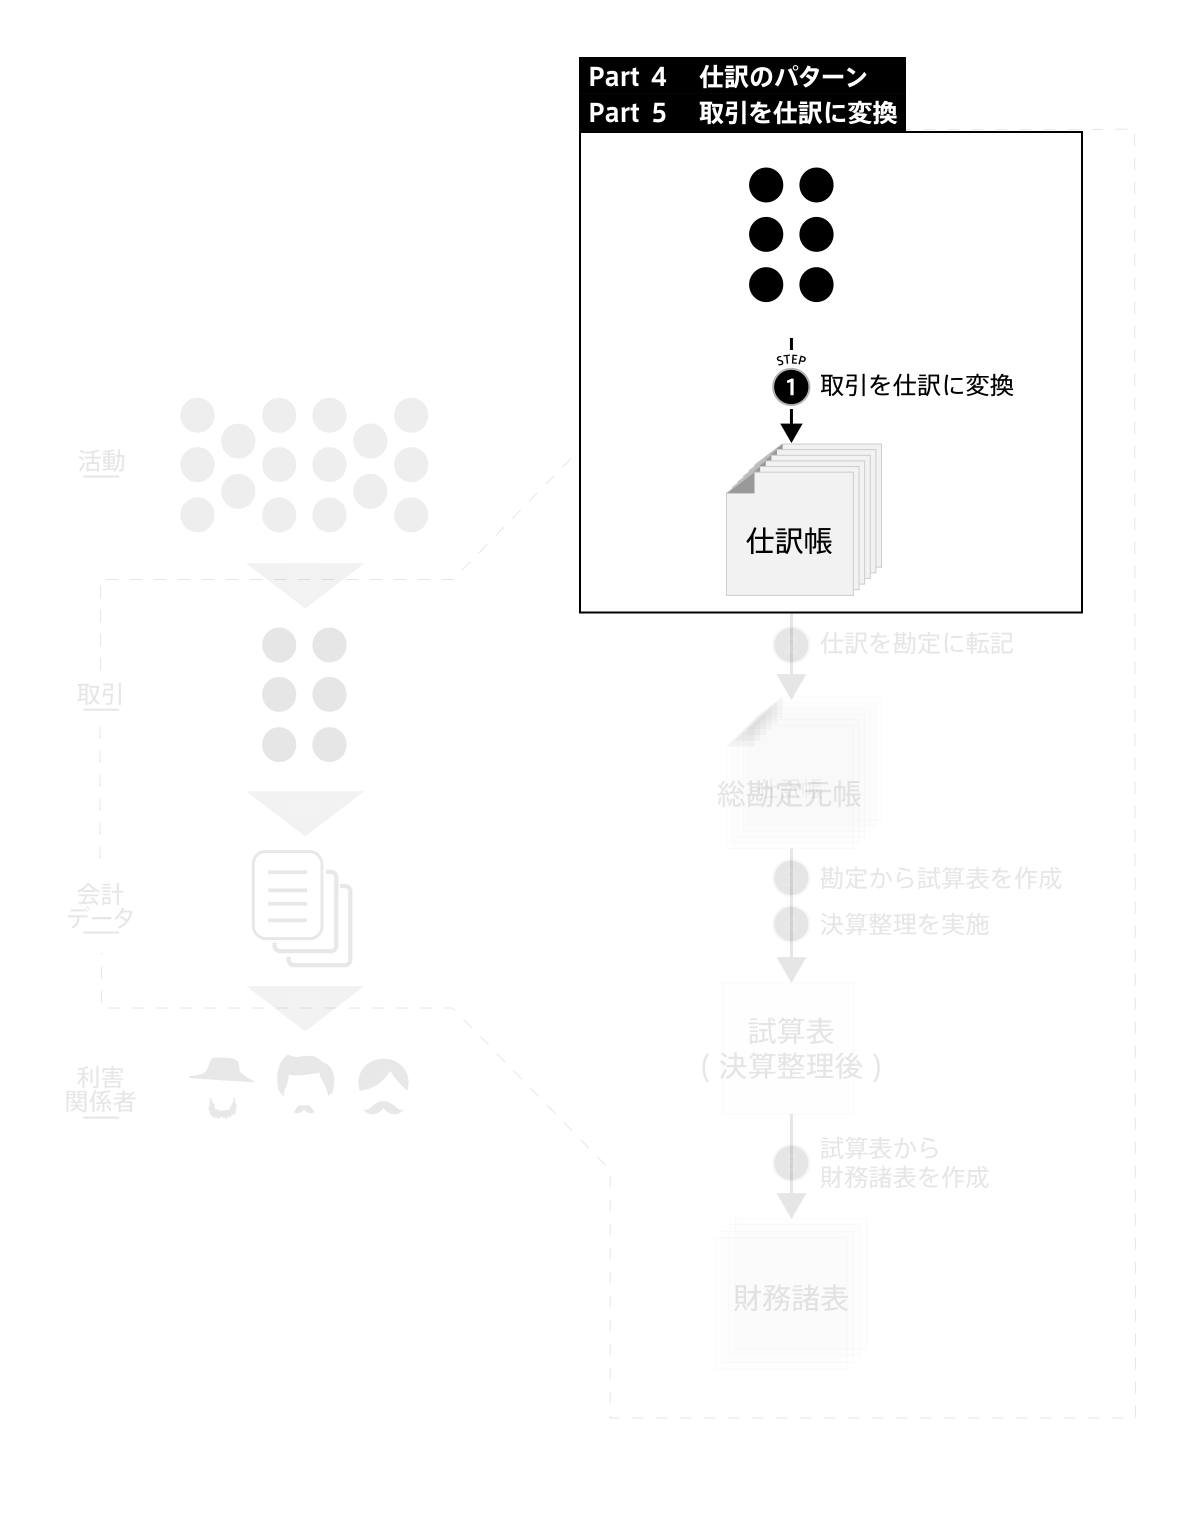
Part4と5では、簿記の中でもっとも重要な「仕訳」についてみていきます。仕訳のパターンを確認し、主要な取引を仕訳に変換していきます。

Part6では、仕訳を勘定に書き写します。単に、仕訳帳の記載内容を総勘定元帳に書き写すだけです。
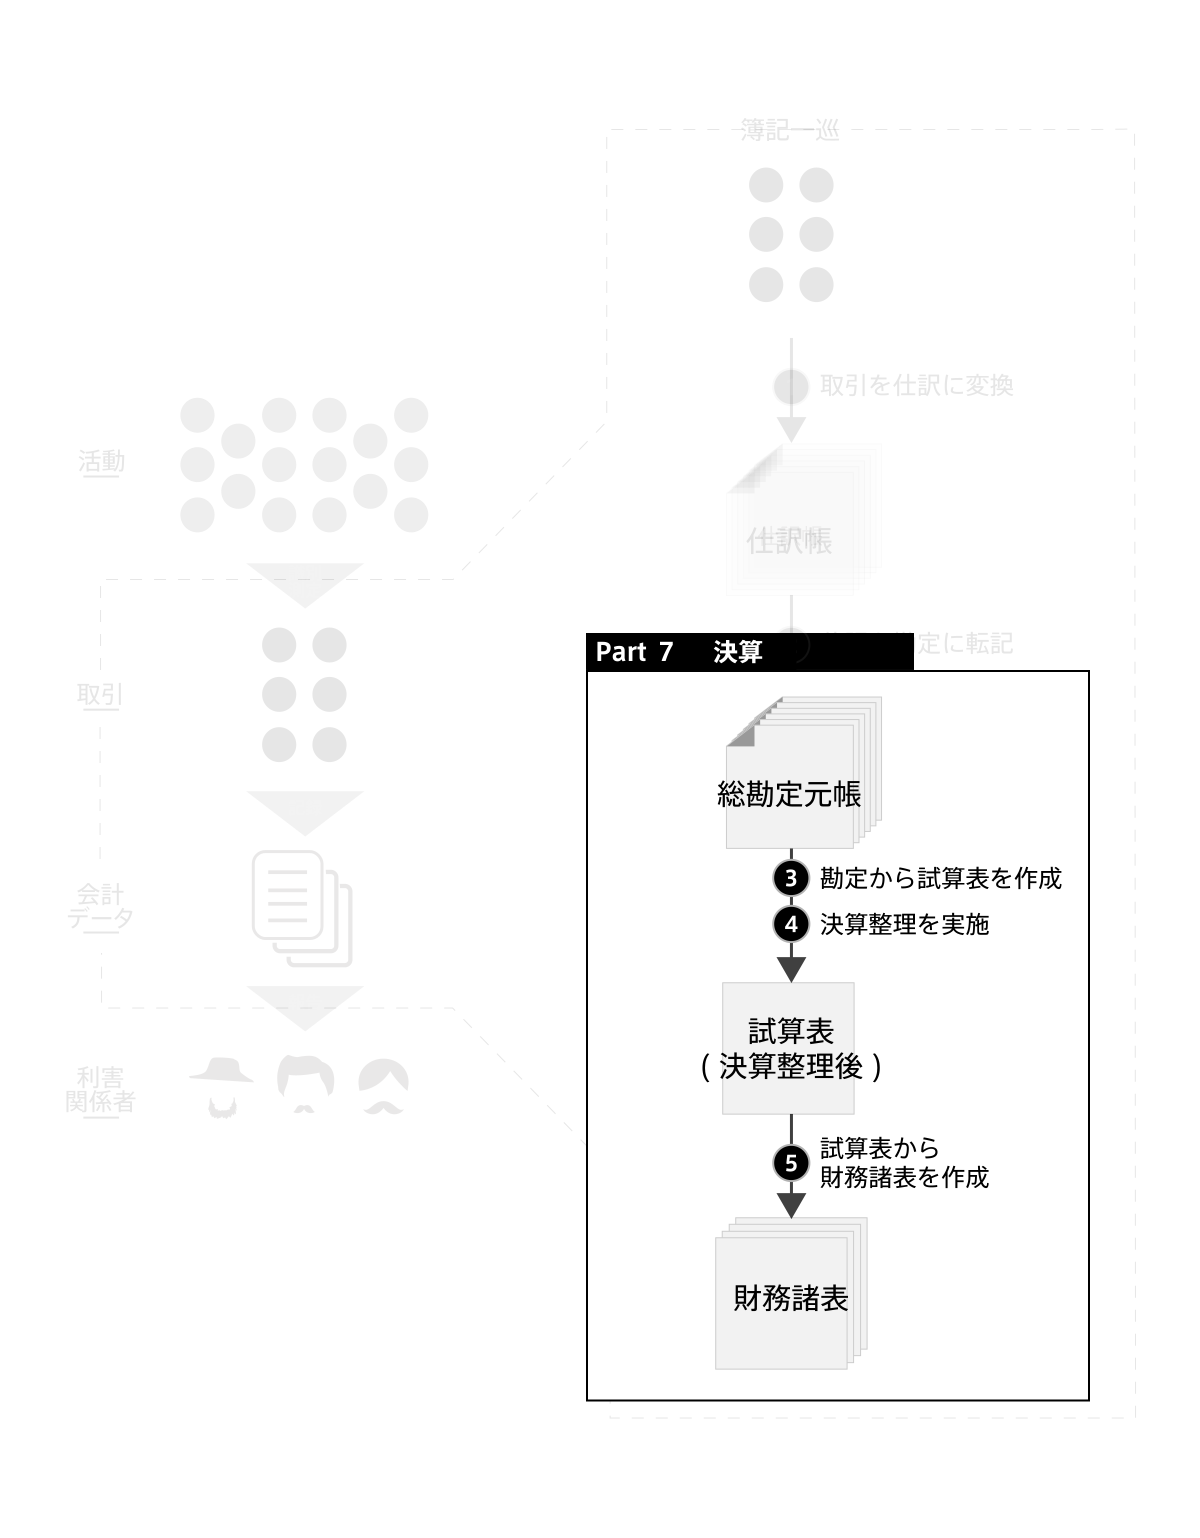
Part7では、「決算手続き」を確認します。決算では試算表を作成し、決算整理仕訳を加え、最後に財務諸表を作成します。
仕訳の演習問題を用意しました。すでに確認した仕訳にいくつか追加問題を加えています。復習の際にざっと確認しましょう。
図の見方
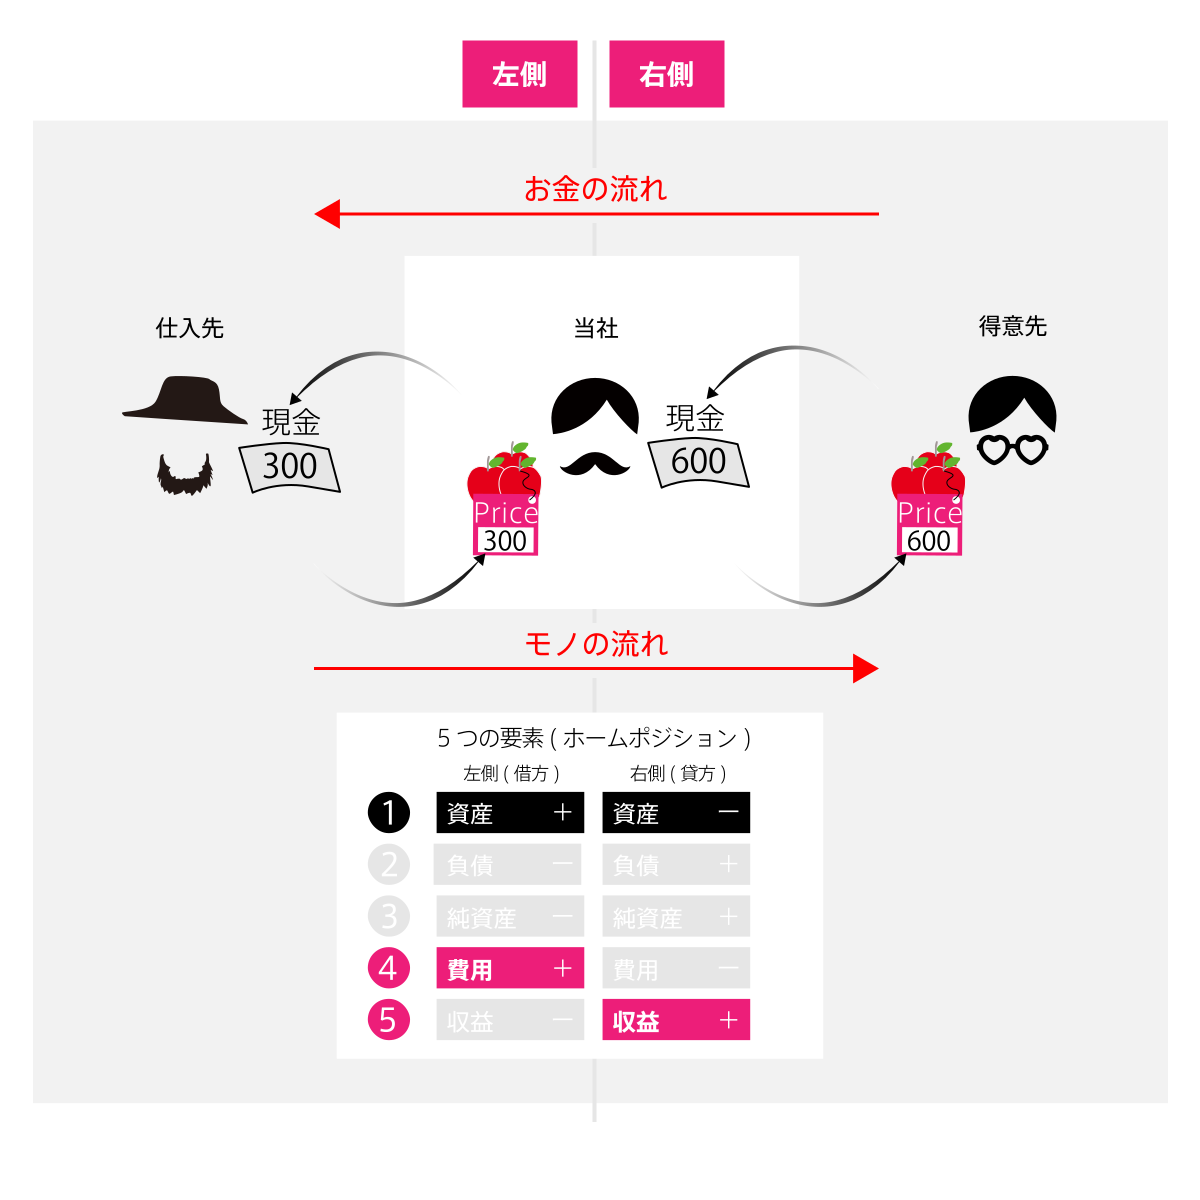
仕入先は必ず当社の左側に、得意先は当社の右側に位置させています。これは費用が左側に位置すること、収益が右側に位置することに合わせています。原則、お金は右から左に流れ、モノは左から右に流れます。
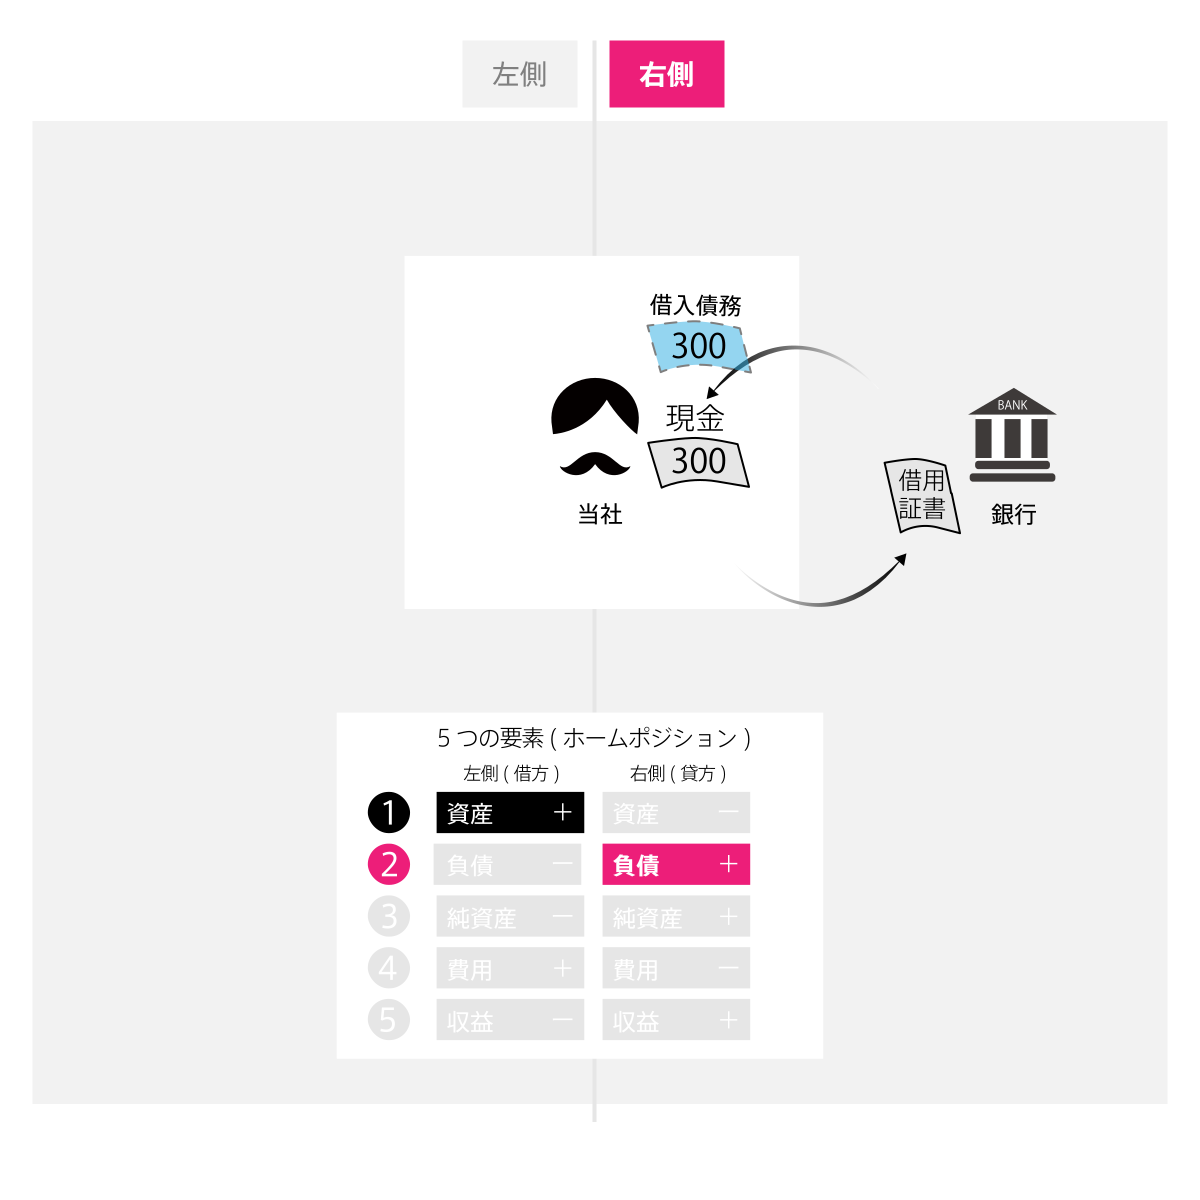
また、銀行も当社の右側に位置させています。これは負債が右側に位置することに合わせています。債務の発生も当社の右上に位置させることで負債の発生位置と合わせています。
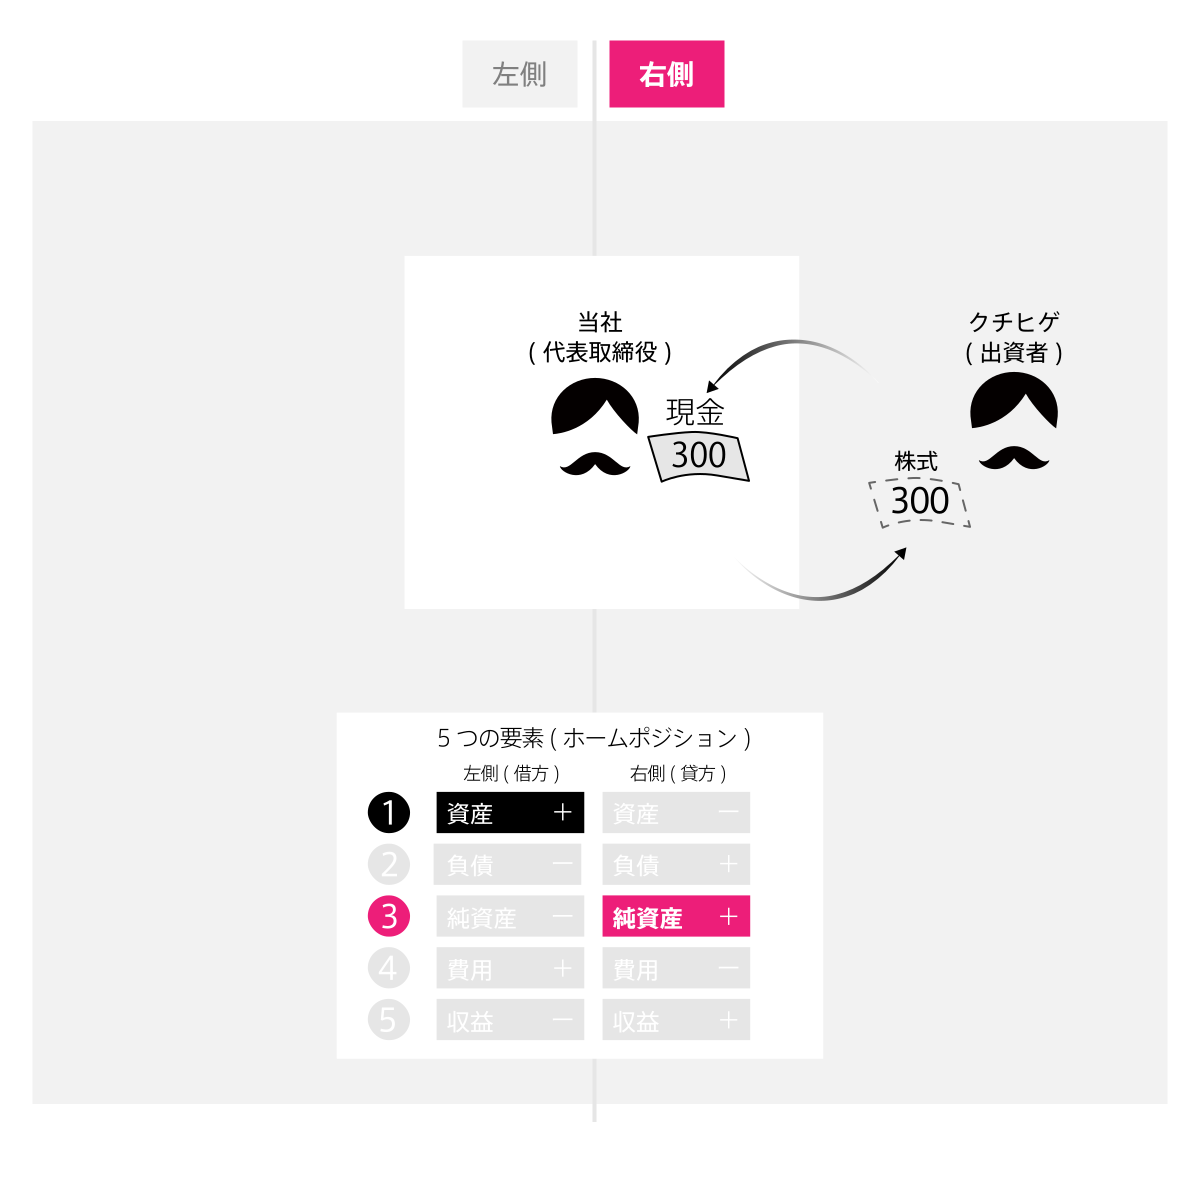
出資者(株主)も当社の右側に位置させています。これは純資産が右側に位置することに合わせています。
図の見方から脱線しますが、会計では企業にお金が増えたとき、大きく3つにわけます。1つ目は借りたお金、2つ目は(出資して)もらったお金、3つ目は稼いだお金です。
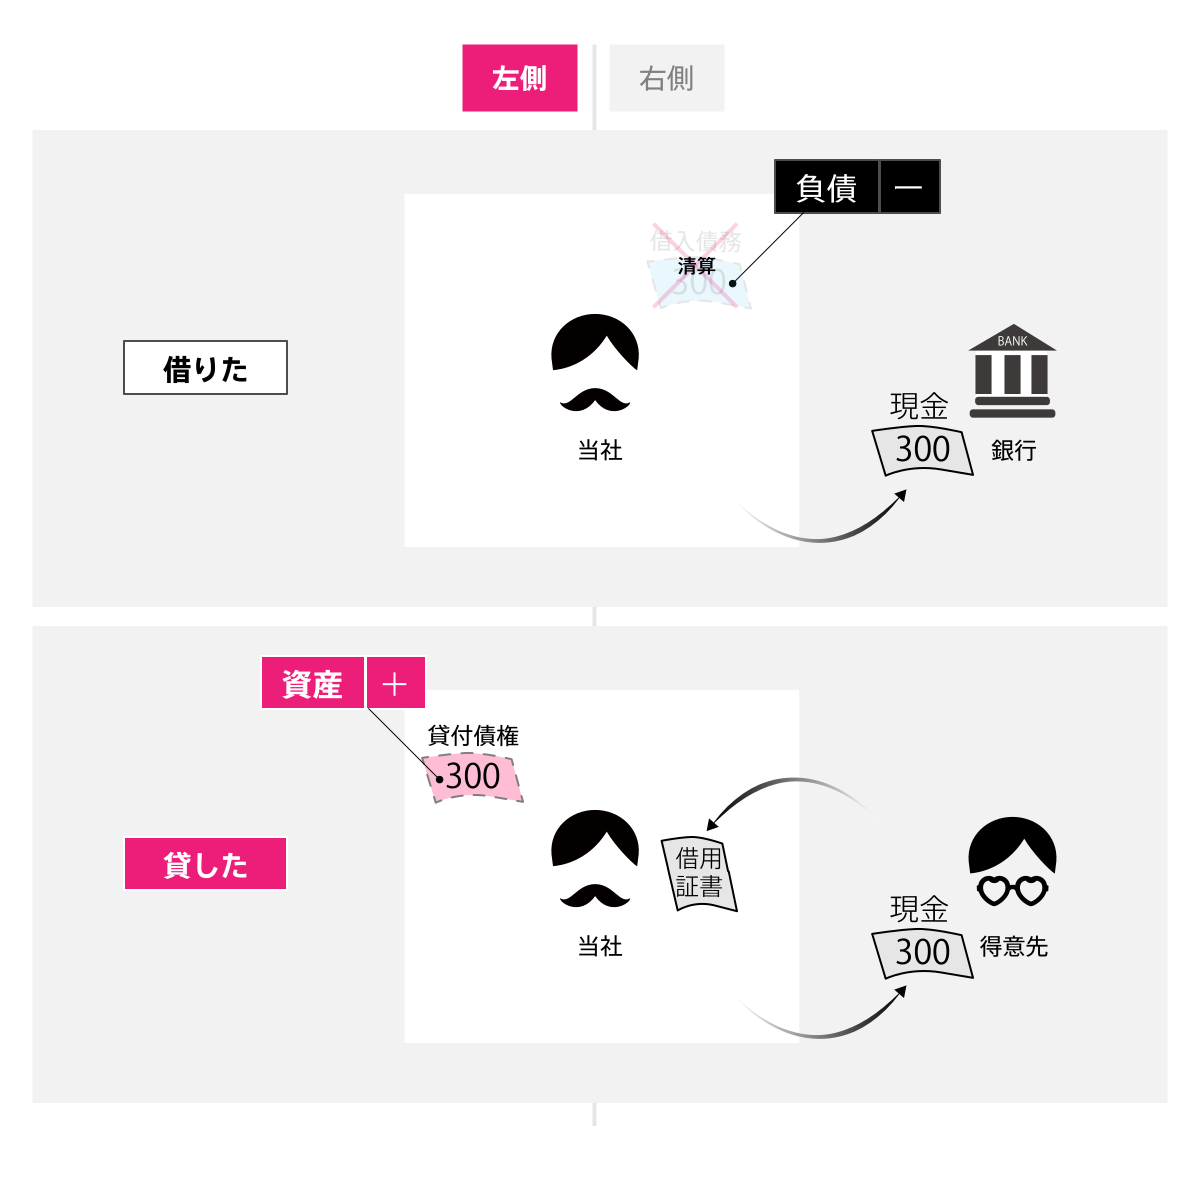
借りたお金を返せば、債務はなくなります。反対に、お金を貸せば、債権が発生します。お金を貸したときに発生する債権は、当社の左上に位置させています。これは資産の増加が左側に位置することに合わせています。
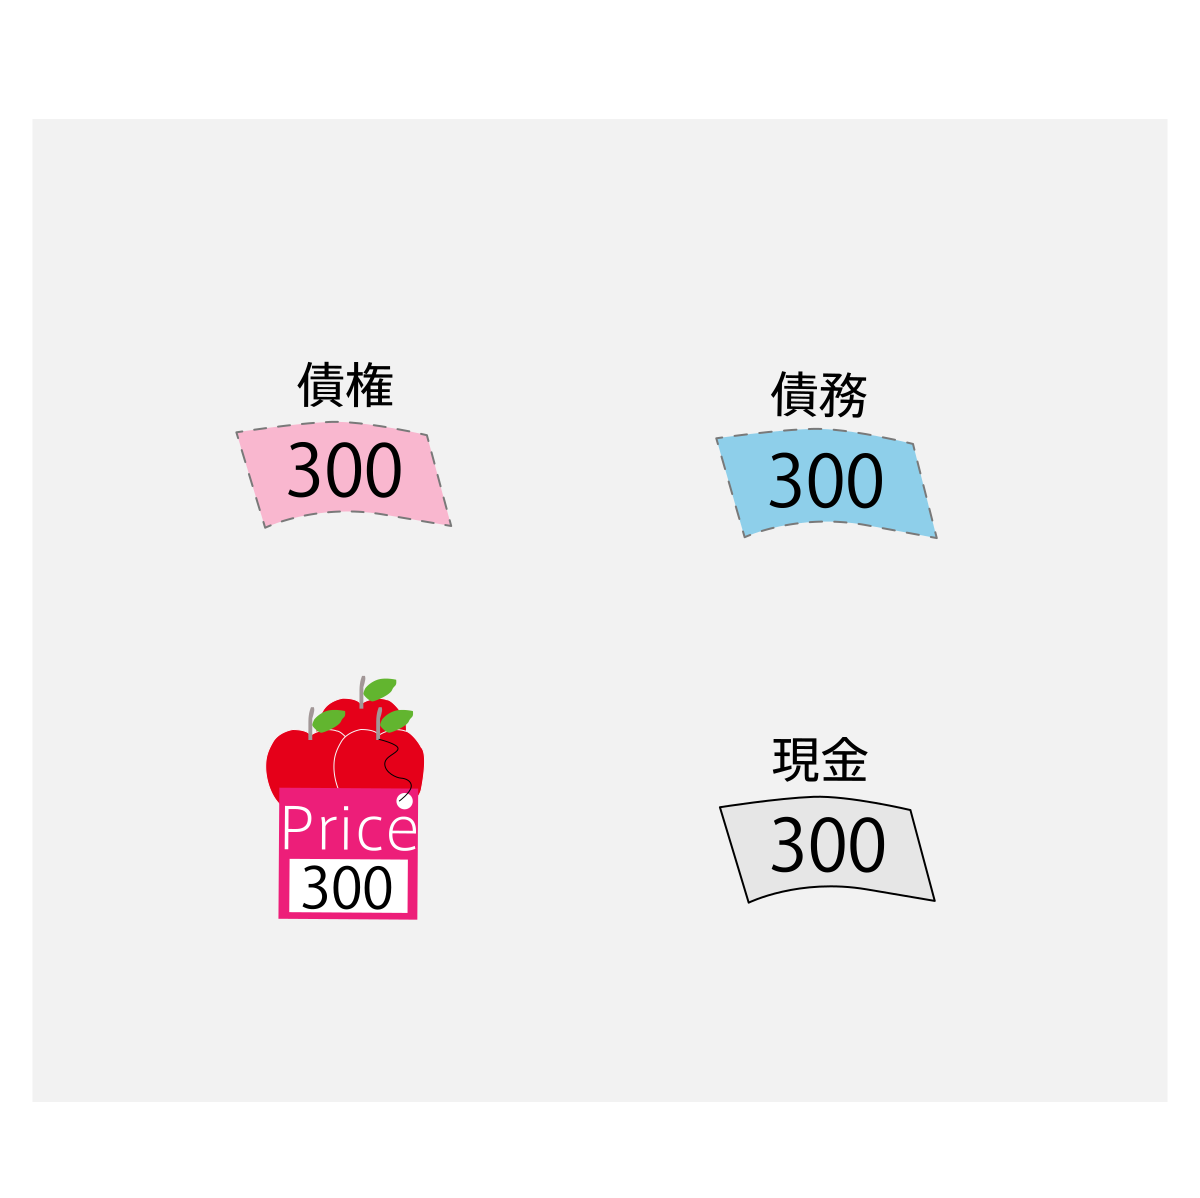
債権・債務など目に見えないモノ(抽象概念)は点線で表し、現金のような目に見えるモノは実線で表します。債権はピンク色、債務は青色を使っています。
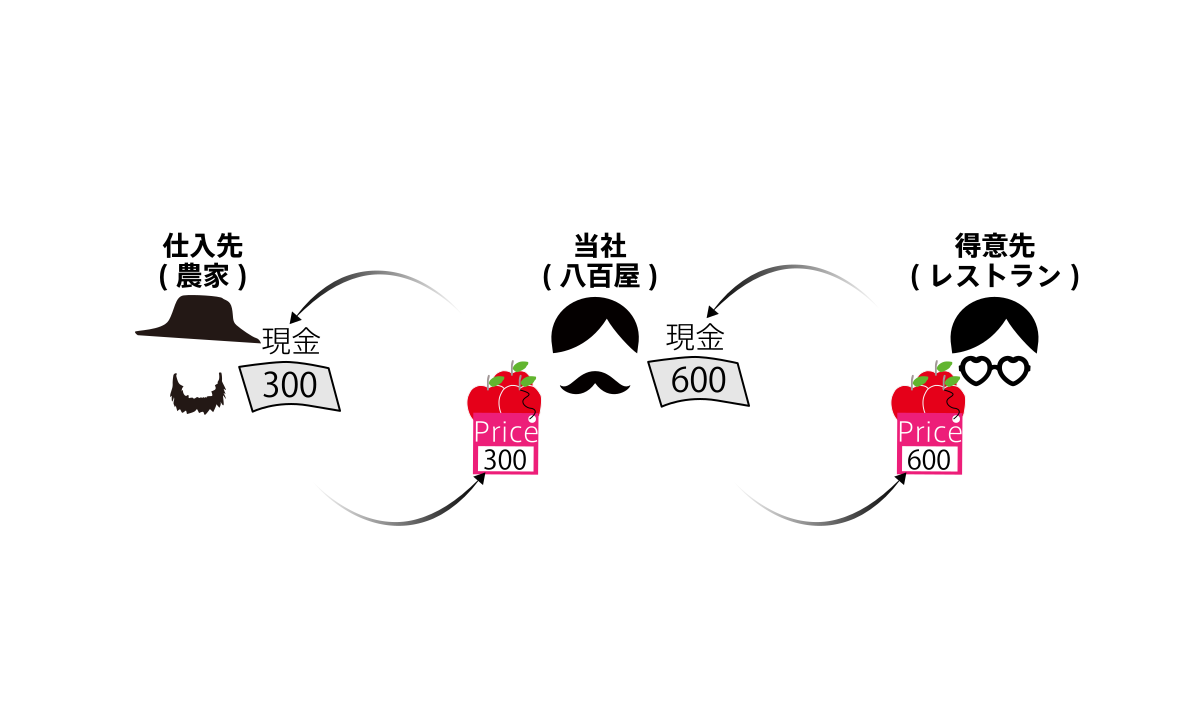
当社はリンゴの販売(八百屋)が主な事業です。当社の代表取締役はクチヒゲさんです。農家を営むアゴヒゲさんからリンゴを仕入れ、レストランを営むハートさんにリンゴを売上げます。