イントロダクション
簿記を体感
財務諸表(決算書)
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →いきなりですが、これが財務諸表(決算書)です。「資本金300円で会社を設立し、100円のリンゴを3つ仕入れ、200円で2つ売上げた」会社の財務諸表です。この先の STEP 1〜5 で、この財務諸表ができるまでを1手ずつたどります。
取引内容
「資本金300円で会社を設立し、100円のリンゴを3つ仕入れ、200円で2つ売上げた」取引を使って、財務諸表(決算書)を作ってみましょう。左の4つが、この会社で起きたことです。上から、会社の設立、リンゴの仕入、リンゴの売上、期末に手元に残ったリンゴです。
STEP 1 - 仕訳帳に記録
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →取引を「仕訳」に変換し、仕訳帳に記録していきます。仕訳は簿記の最も基本的な作業です。上が取引、下が仕訳帳で、まだ仕訳帳は空です。→ を押すと、1件ずつ記録されます。
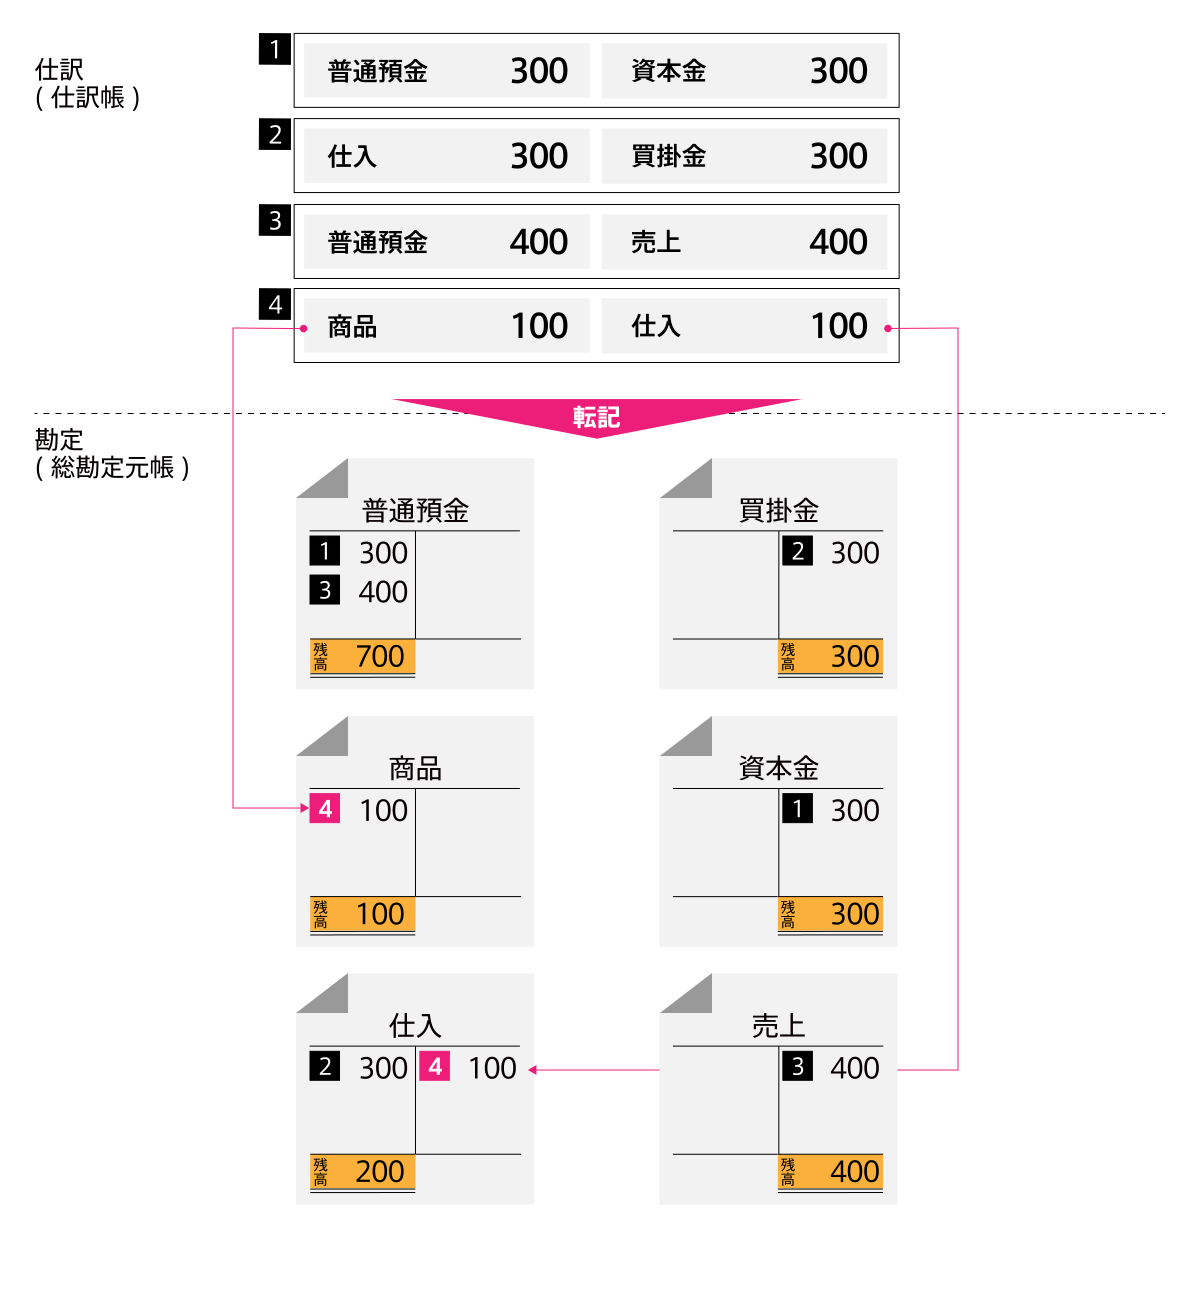
4月1日、株主から300円の出資を受けて会社を設立しました。借方は普通預金 300、貸方は資本金 300です。
4月2日、アゴヒゲ社から100円のリンゴを3つ、掛けで仕入れました。借方は仕入 300、貸方は買掛金 300です。
4月3日、ハート社にリンゴを2つ、200円ずつで売りました。借方は普通預金 400、貸方は売上 400です。
STEP 2 - 元帳に転記
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →仕訳帳の記録を、勘定科目ごとの総勘定元帳に書き写します。これを転記といいます。上が仕訳帳、下が元帳です。→ を押すと、仕訳帳の金額が元帳へ飛んでいきます。
#1を転記しました。普通預金の借方と、資本金の貸方に300円が入ります。
#2を転記しました。仕入の借方と、買掛金の貸方に300円が入ります。
#3を転記しました。普通預金の借方と、売上の貸方に400円が入ります。普通預金の残高は700円になりました。
STEP 3 - 決算整理前試算表
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →勘定の残高を集計すると、「試算表」ができます。試算表は記帳の正確性を検証するためのものです。上の元帳の勘定を1つずつ開き、借方と貸方の合計を下の試算表に書き写していきます。
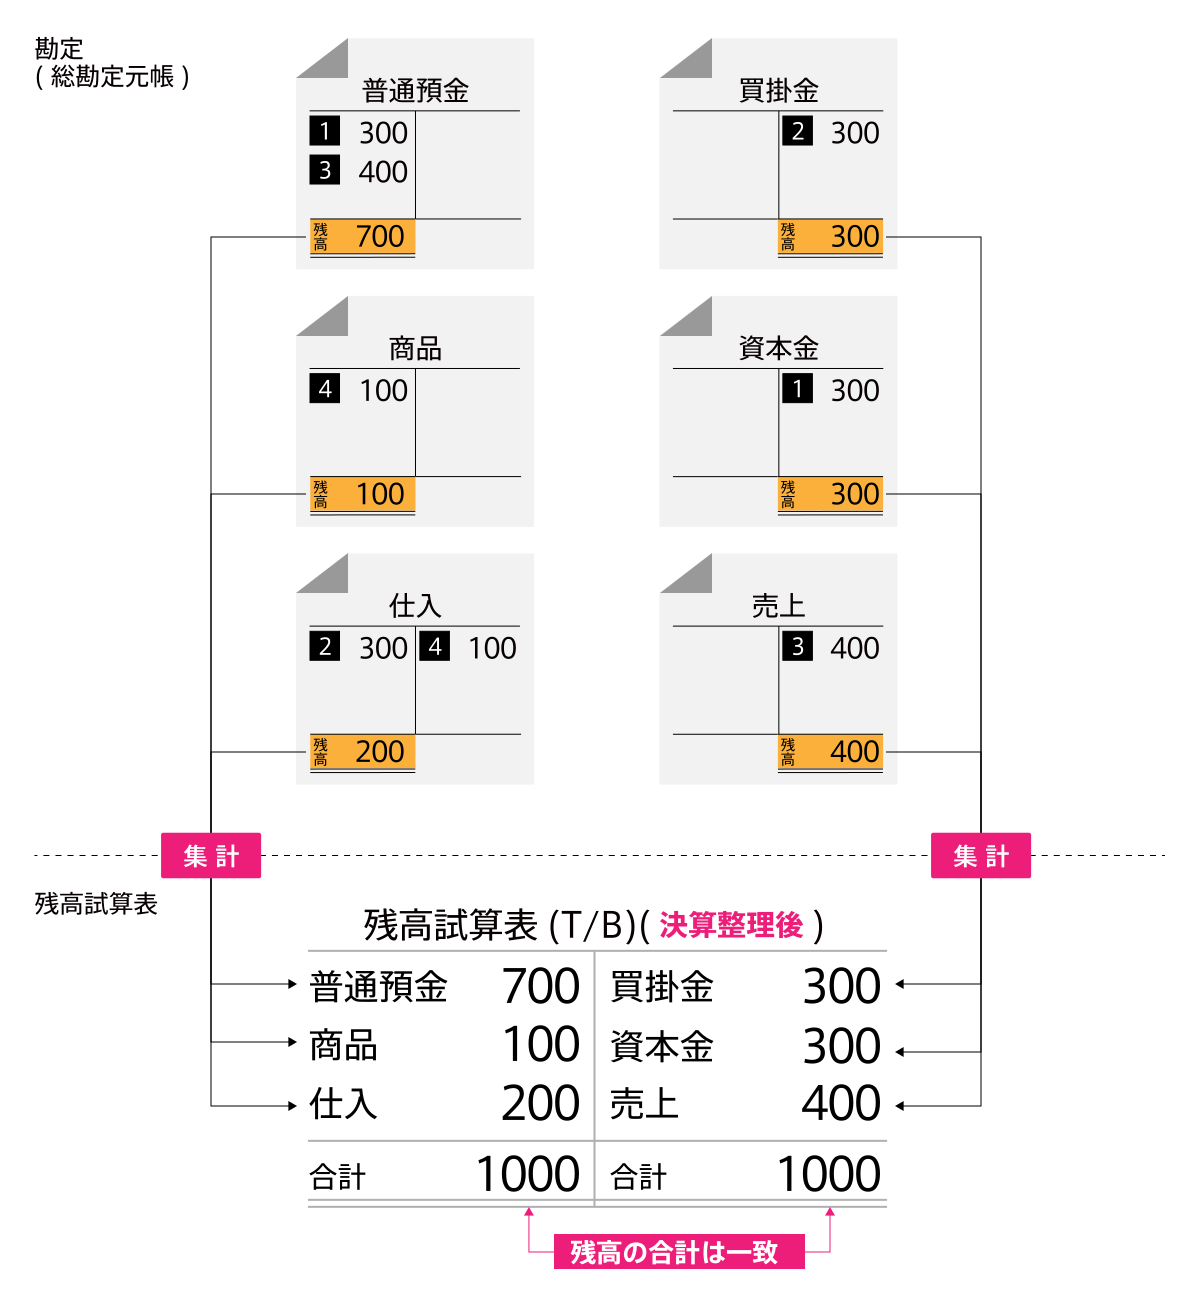
普通預金は、借方に300円と400円が入って、合計700円です。試算表の借方に700を書き写します。
商品は、まだ記録がありません(期末の決算整理で使います)。試算表の商品の行は0円です。
買掛金は、貸方に300円です。試算表の貸方に300を書き写します。
資本金は、貸方に300円です。試算表の貸方に300を書き写します。
売上は、貸方に400円です。試算表の貸方に400を書き写します。
仕入は、借方に300円です。これで6つの勘定がそろいました。決算整理前の試算表は、借方合計と貸方合計がどちらも1,000円、借方残高と貸方残高もどちらも1,000円で、それぞれ一致しています。
STEP 4-1 - 決算整理仕訳
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →期末に、売れ残ったリンゴが1つ(100円)手元にあります。上の図がその在庫です。この分を「仕入」から「商品」に振り替えます。これを決算整理仕訳といいます。仕訳帳は STEP 1 と同じものに追加します。
決算整理仕訳#4を記録しました。借方は商品 100、貸方は仕入 100です。
STEP 4-2 - 元帳に転記
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →追加した決算整理仕訳を、元帳に転記します。上が仕訳帳、下が元帳です。
#4を転記しました。商品の借方と、仕入の貸方に100円が入ります。仕入の残高は200円になりました。
STEP 4-3 - 決算整理後試算表
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →決算整理後の残高で、試算表を直します。下は決算整理前の試算表です。決算整理で動いた商品と仕入の2行だけを書き換えます。
商品は、借方に100円が入りました。試算表の商品の行に、借方100を書き写します。
仕入は、貸方に100円が入り、残高は200円になりました。これで決算整理後の試算表ができました。借方合計と貸方合計はどちらも1,100円、借方残高と貸方残高はどちらも1,000円です。
STEP 5 - 財務諸表を作成
この節は、仕訳帳や元帳を操作しながら進む教材です。
ミラーカラム版で開く →試算表から、財務諸表(損益計算書・株主資本等変動計算書・貸借対照表)を作ります。上が試算表、下が財務諸表で、まだ財務諸表は空です。
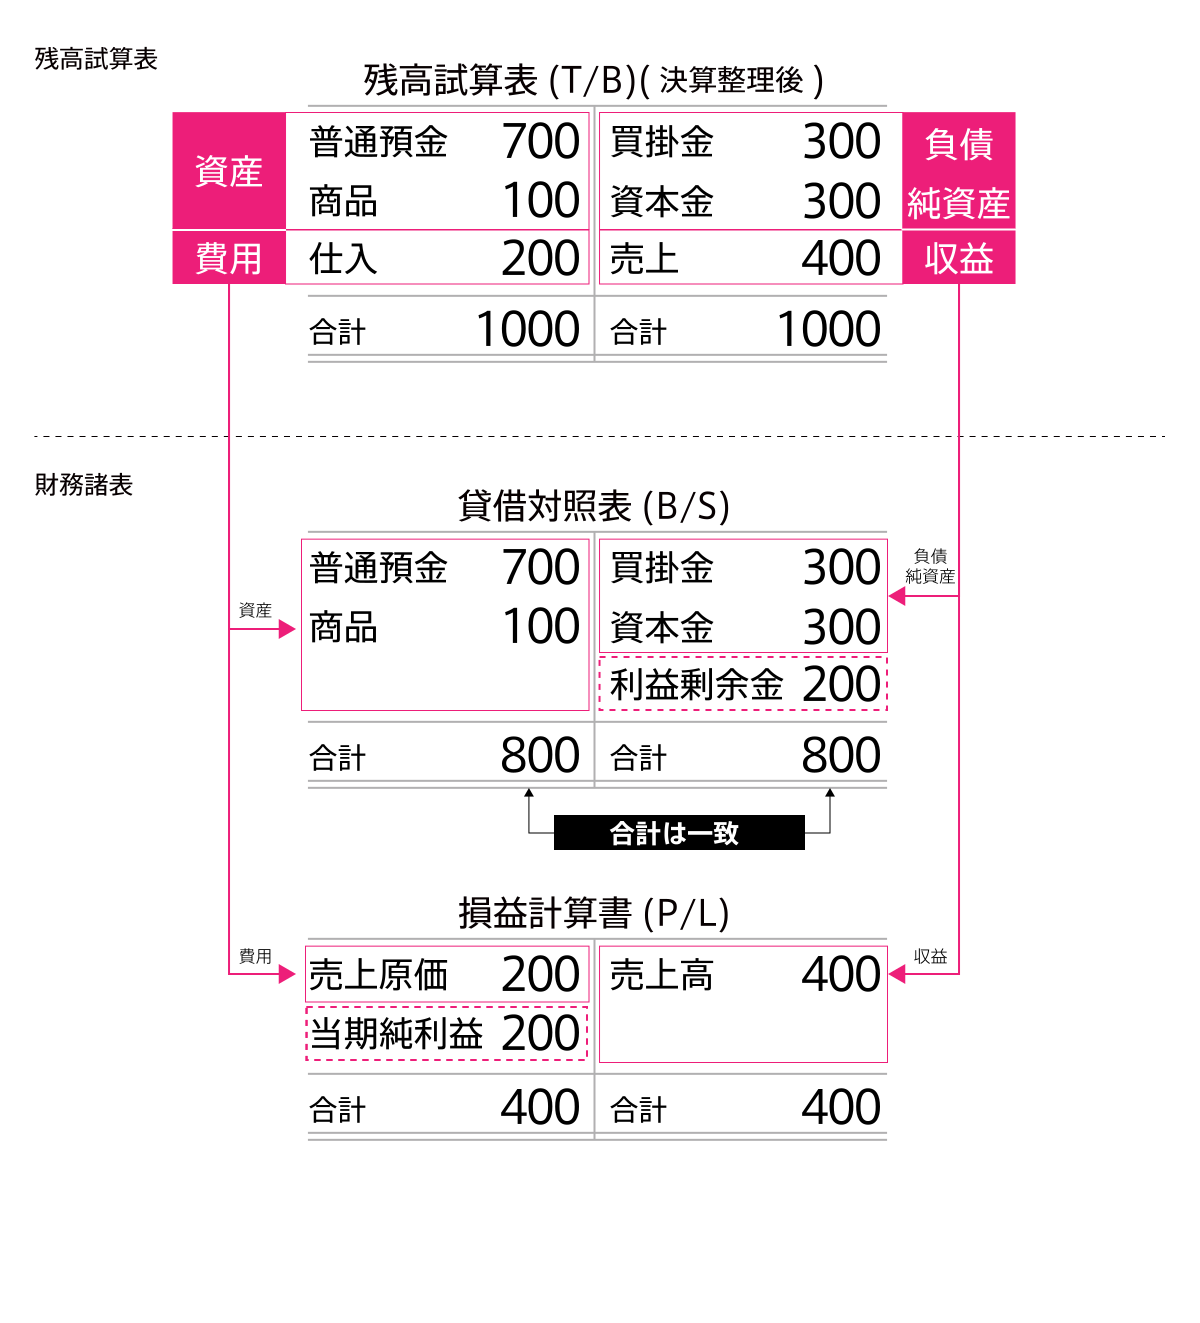
まず損益計算書(PL)。試算表から売上400円と、売上原価(仕入)200円を移します。利益は200円です。
次に株主資本等変動計算書(SS)。PL の当期純利益200円は、利益剰余金のうちの繰越利益剰余金に入ります。利益剰余金の合計も200円になります。
最後に貸借対照表(BS)。普通預金・商品・買掛金・資本金を試算表から移し、利益剰余金の200円は SS から入ります。資産の800円と、負債・純資産の800円が一致して、財務諸表の完成です。なかなか面白いですよね、決算書。
はじめに
簿記の5つのStep

取引が財務諸表になるまでに、大きく5つのステップがあります。期中は STEP 1・2 を行い、決算のたびに STEP 3〜5 を行います。全体像を常に意識し、木を見て森を見ず状態にならないようにしましょう。
STEP 1: 取引を仕訳に変換。企業の活動から生じた取引を、借方と貸方に分けて仕訳帳に記録します。
STEP 2: 仕訳を勘定に転記。仕訳を、勘定科目ごとの総勘定元帳に書き写します。
STEP 3: 勘定から試算表を作成。各勘定の合計と残高を集めて、記帳の正確性を確かめます。
STEP 4: 決算整理を実施。期末に、売れ残った在庫などを決算整理仕訳で正しい金額に直します。
STEP 5: 試算表から財務諸表を作成。決算整理後の試算表から、貸借対照表と損益計算書を作ります。
各Stepの詳細
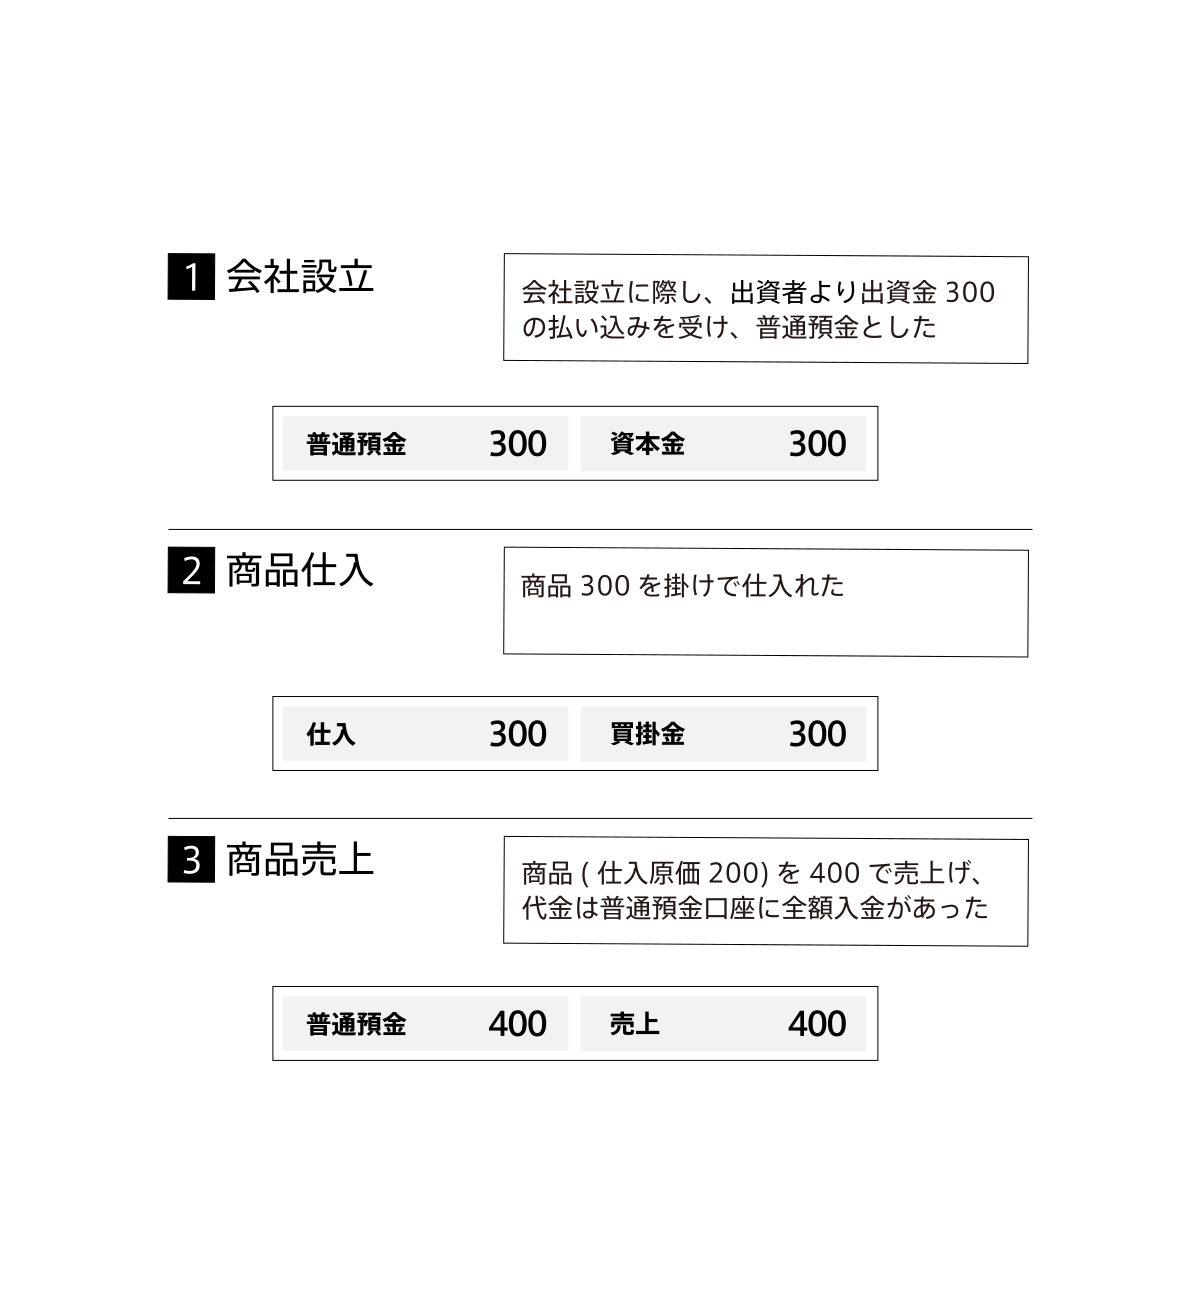
Step1の詳細: 取引が発生すると、それを仕訳帳に記録します。仕訳帳は取引を時系列に記録する帳簿です。
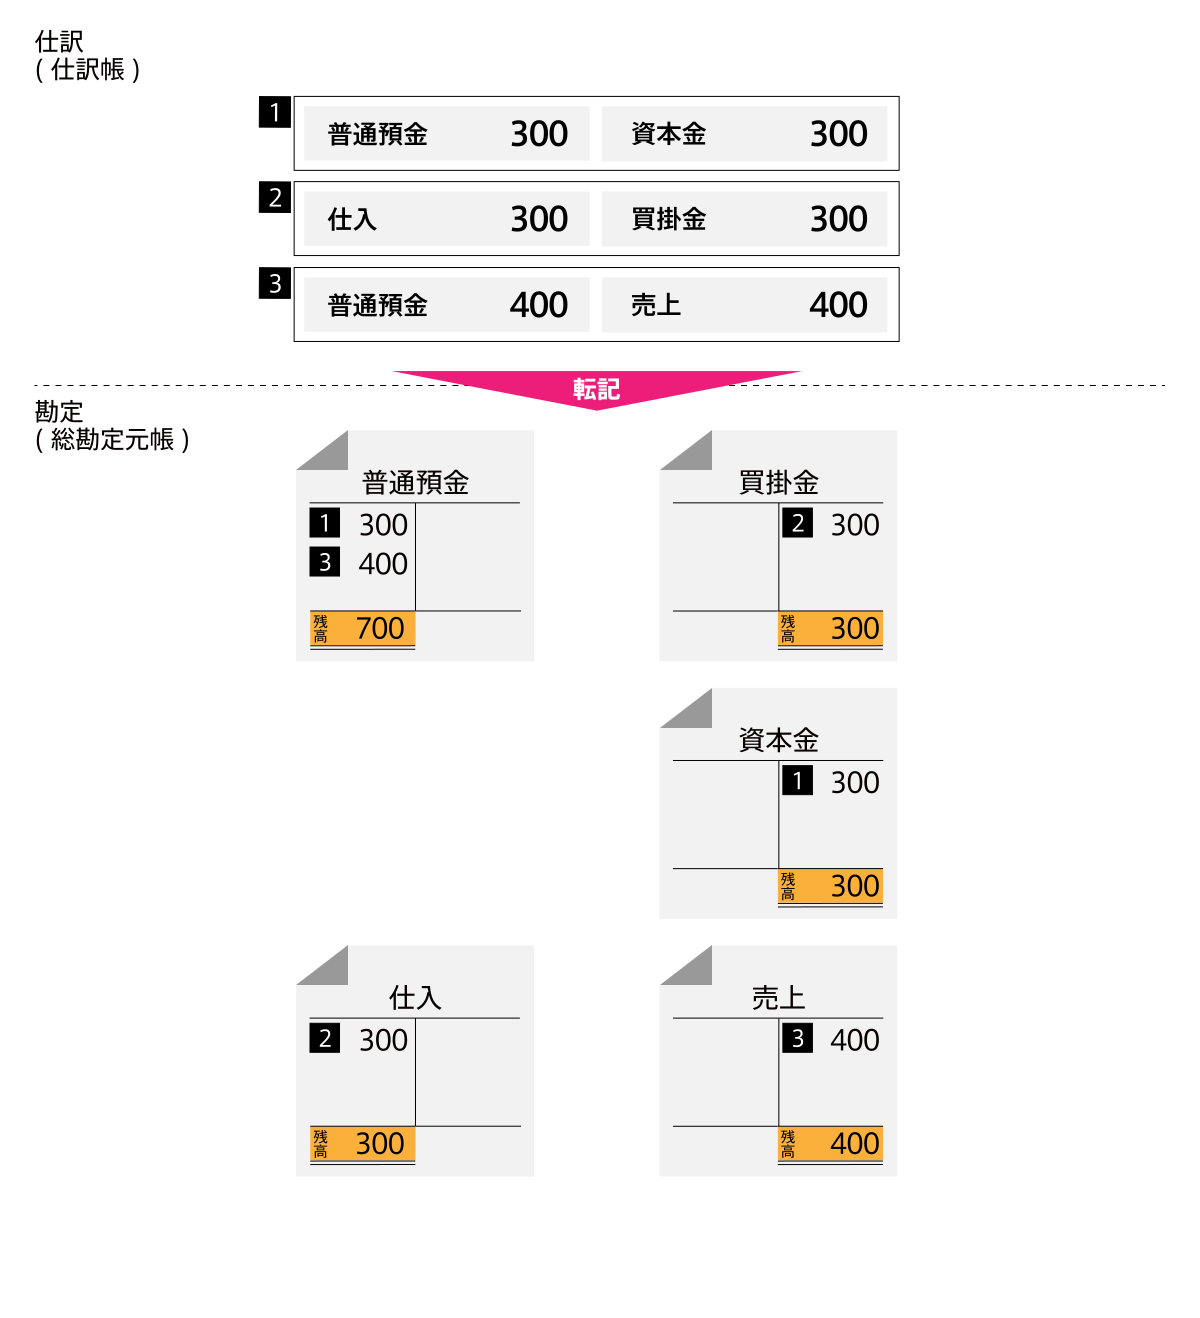
Step2の詳細: 仕訳帳から総勘定元帳に転記します。勘定科目ごとに集計できるようになります。
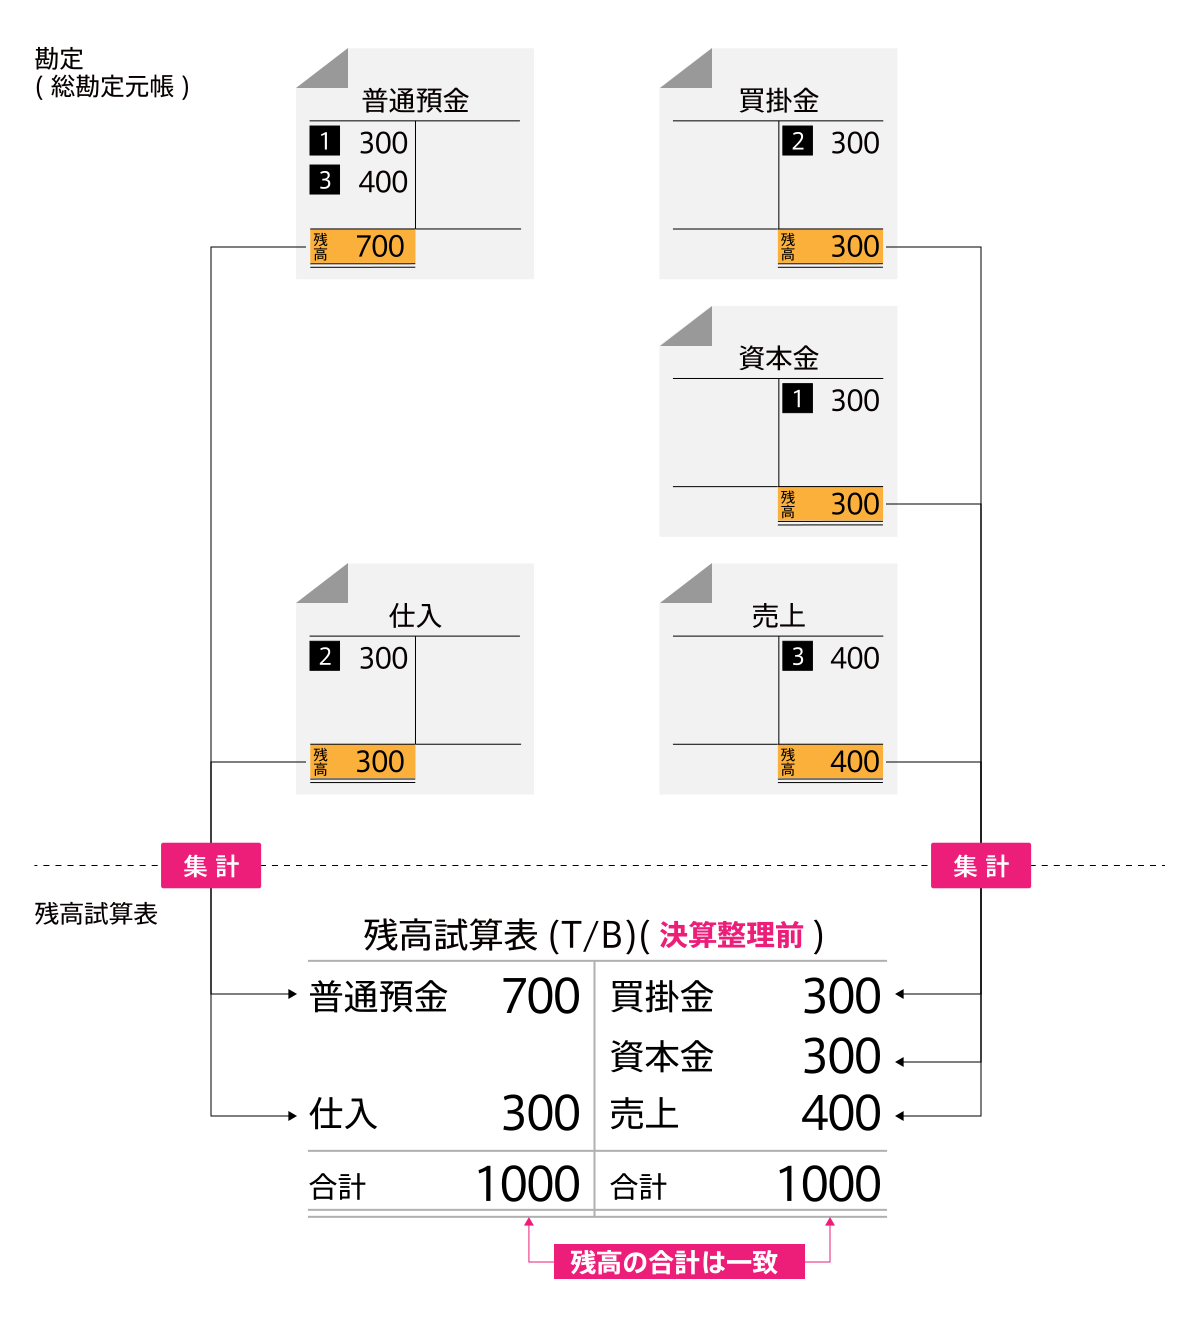
Step3の詳細: 転記が正しいか確認するため、試算表を作成します。借方と貸方の合計が一致するか検証します。
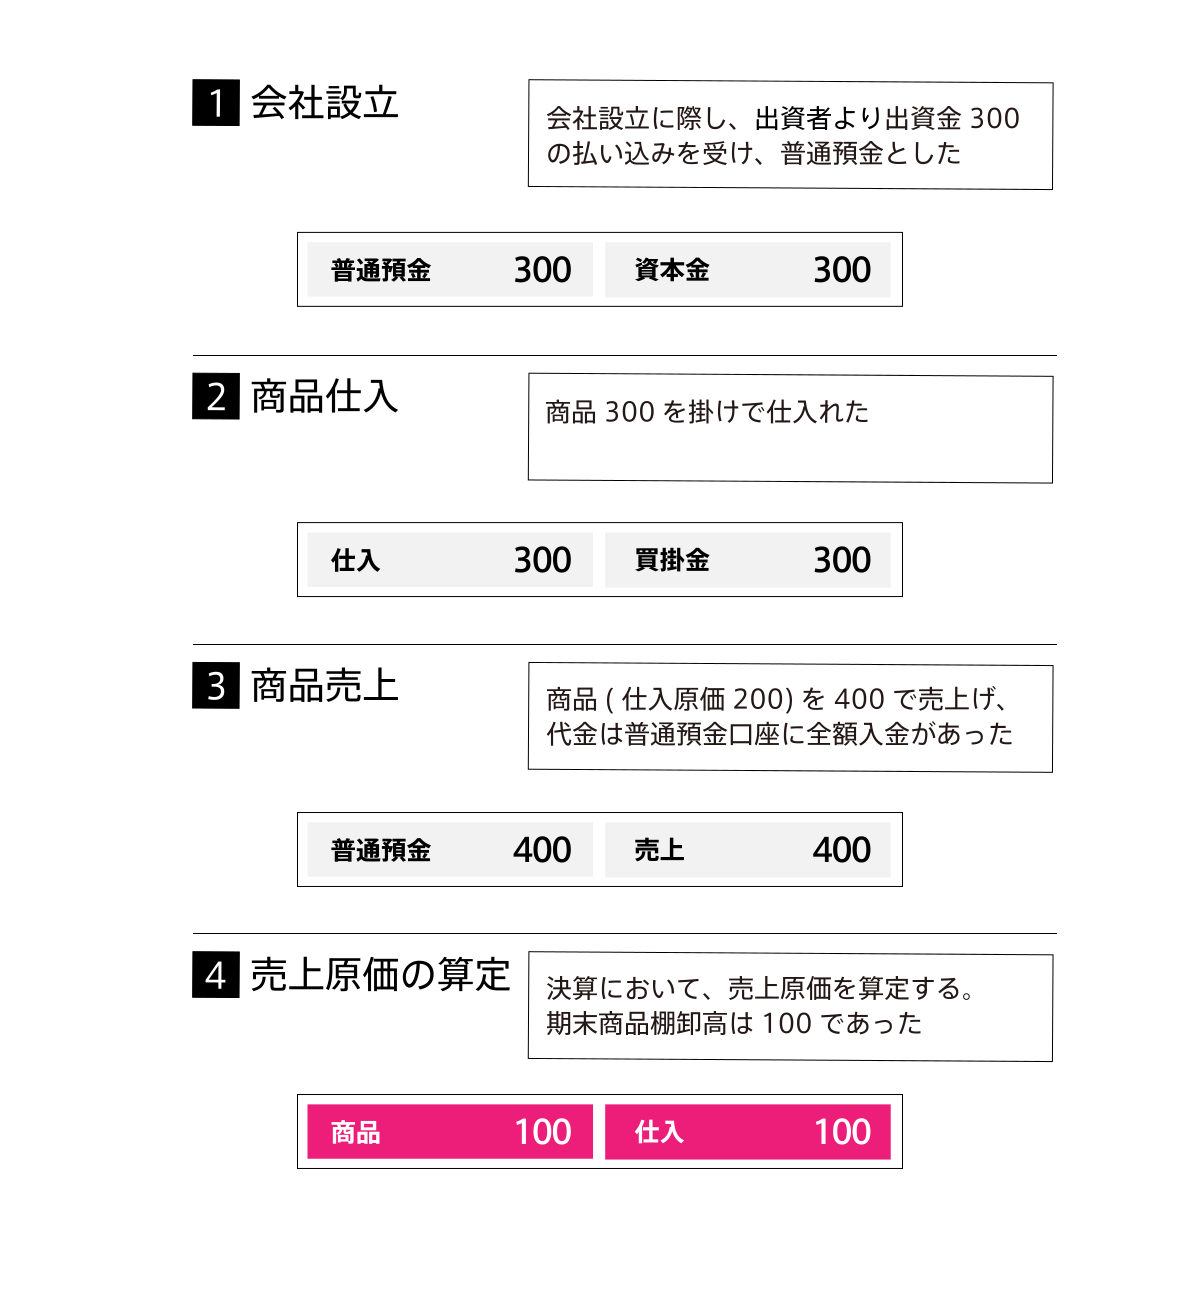
Step4の詳細: 期末になると決算整理仕訳を行います。当期の正しい損益を計算するための調整です。
決算整理の例: 減価償却費の計上、貸倒引当金の設定、経過勘定項目の処理などがあります。
Step5の詳細: 決算整理後の数値をもとに、貸借対照表と損益計算書を作成します。
実はここまでで、ほぼすべての主要なポイントの解説が終わりました。残りの80%くらいはすべてStep1の「取引」を「仕訳」に変換する話です。
簿記の流れまとめ
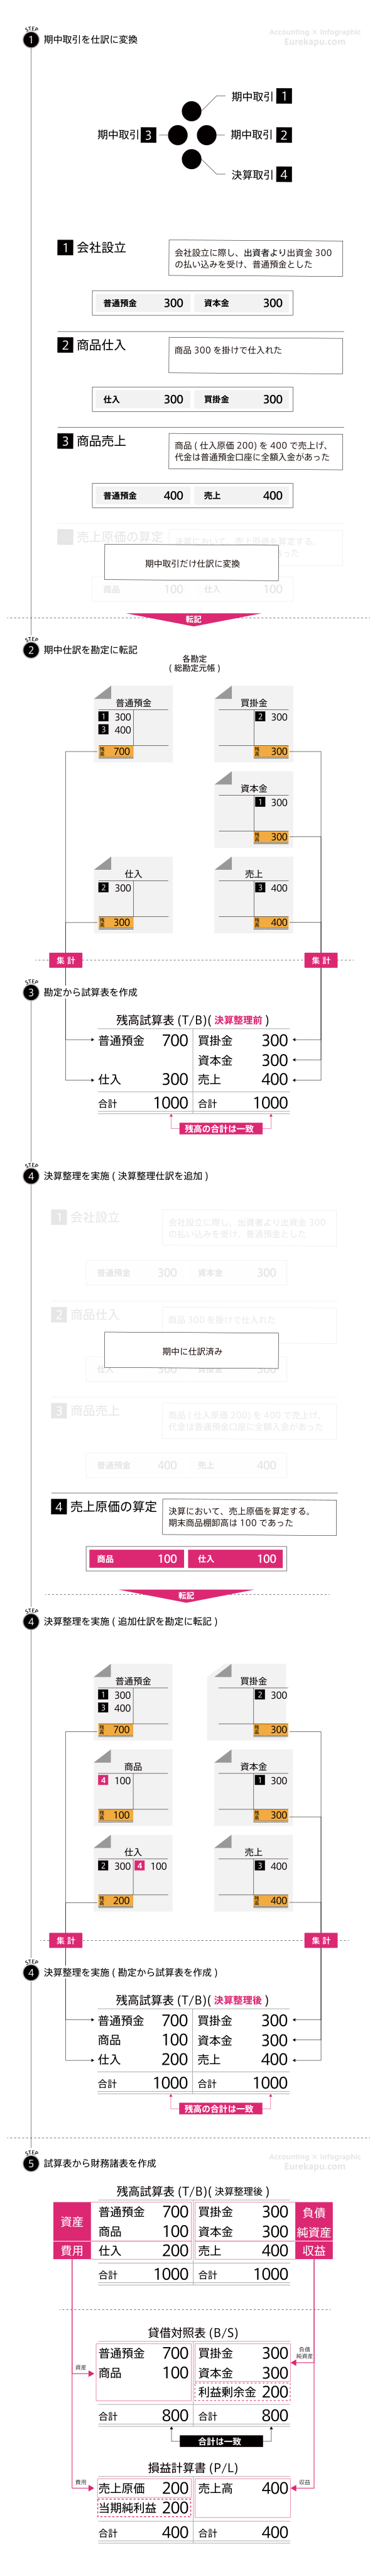
取引から財務諸表ができあがる簿記の流れです。Step1からStep5まであります。各Stepの詳細は各章で確認しますが、全体像を先に頭の片隅に入れておくとよいです。
まず STEP 1 で、取引を仕訳に変換します。取引には、期中に起きる期中取引(1〜3)と、決算のときに行う決算取引(4)があります。
まず STEP 1 で、取引を仕訳に変換します。取引には、期中に起きる期中取引(1〜3)と、決算のときに行う決算取引(4)があります。
1 会社設立: 出資者から300の払い込みを受け、普通預金に入れました。仕訳は、借方 普通預金300/貸方 資本金300 です。
2 商品仕入: 商品300を掛けで仕入れました。仕訳は、借方 仕入300/貸方 買掛金300 です。
3 商品売上: 仕入原価200の商品を400で売り上げ、代金は普通預金に入金されました。仕訳は、借方 普通預金400/貸方 売上400 です。原価の200は、ここではまだ仕訳しません。
4 の売上原価の算定は決算取引なので、この時点では仕訳しません。期中は、期中取引だけを仕訳に変換します。
STEP 2 では、期中の仕訳を各勘定(総勘定元帳)に転記します。普通預金は300と400が入って残高700、買掛金と資本金は300、仕入は300、売上は400です。
STEP 3 では、各勘定の残高を集めて決算整理前の残高試算表を作ります。借方・貸方とも合計1,000で一致するので、転記に誤りがないことを確かめられます。
STEP 4 は決算整理です。1〜3 の期中取引は、期中にすでに仕訳済みです。
決算で 4 売上原価の算定 を行います。期末に残っている商品(期末商品棚卸高)は100なので、借方 商品100/貸方 仕入100 として、売れ残りの分を仕入から商品へ振り替えます。
決算整理仕訳も勘定に転記します。商品に100が入り、仕入は 300 − 100 で残高200になります。
転記後の残高を集めると決算整理後の残高試算表になります。商品100が加わり、仕入は200に減りましたが、合計は借方・貸方とも1,000で一致します。
STEP 5 では、決算整理後の試算表から財務諸表を作ります。各科目を、資産・負債・純資産(貸借対照表へ)と、費用・収益(損益計算書へ)に分けます。
貸借対照表には、資産の普通預金700と商品100(合計800)、負債の買掛金300と純資産の資本金300が載ります。差額の200は利益剰余金で、合計は800で一致します。
損益計算書には、売上高400と、売上原価200(決算整理後の仕入)が載ります。差額の200が当期純利益で、貸借対照表の利益剰余金200と一致します。
図の見方
当社の取引関係
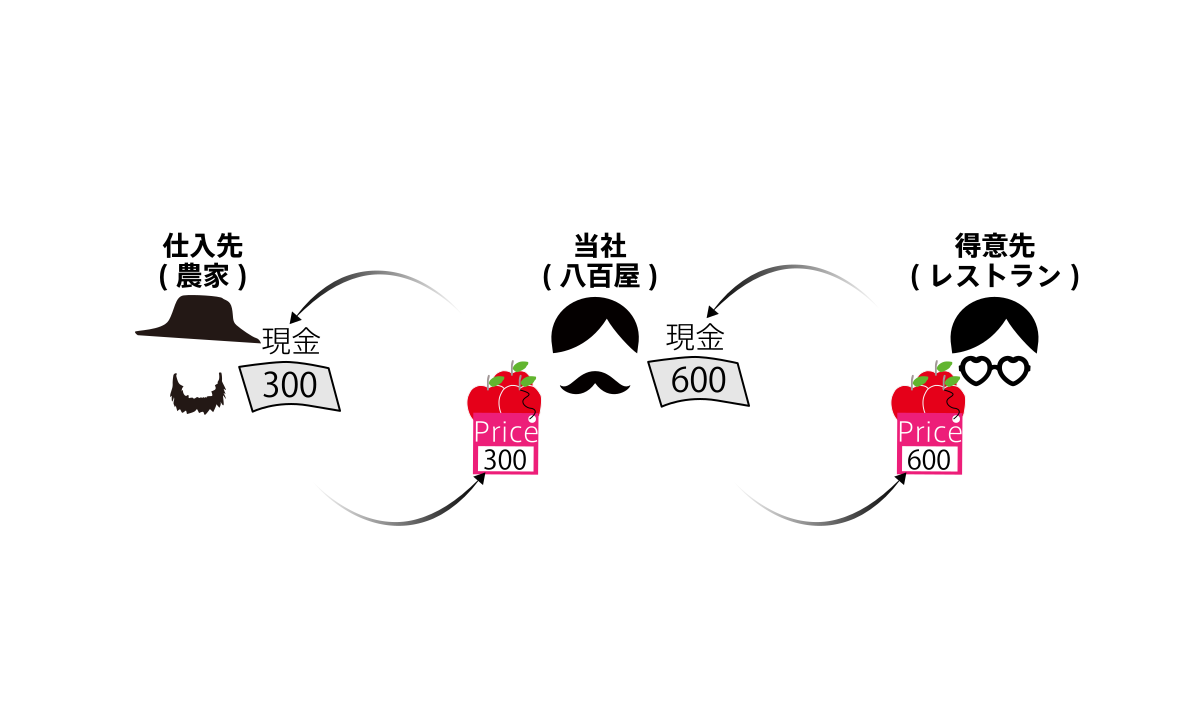
当社(Eurekapu株式会社)はリンゴの販売(八百屋)が主な事業です。農家を営むアゴヒゲさんからリンゴを仕入れ、レストランを営むハートさんにリンゴを売上げます。
図の位置関係
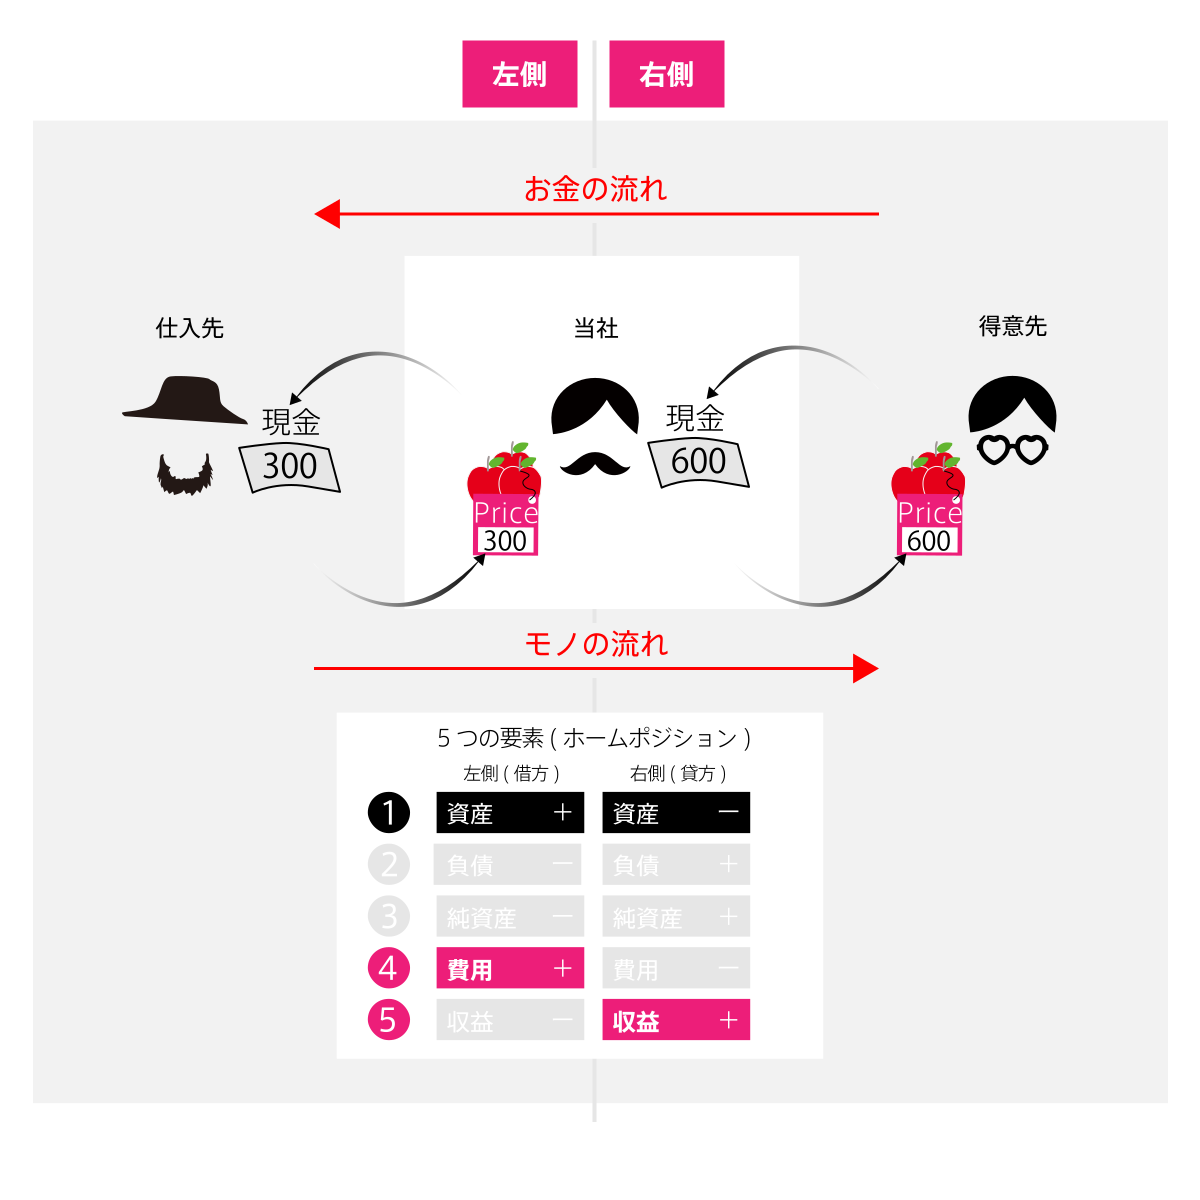
仕入先は必ず当社の左側に、得意先は当社の右側に位置させています。これは費用が左側に位置すること、収益が右側に位置することに合わせています。お金は右から左に流れ、モノは左から右に流れます。
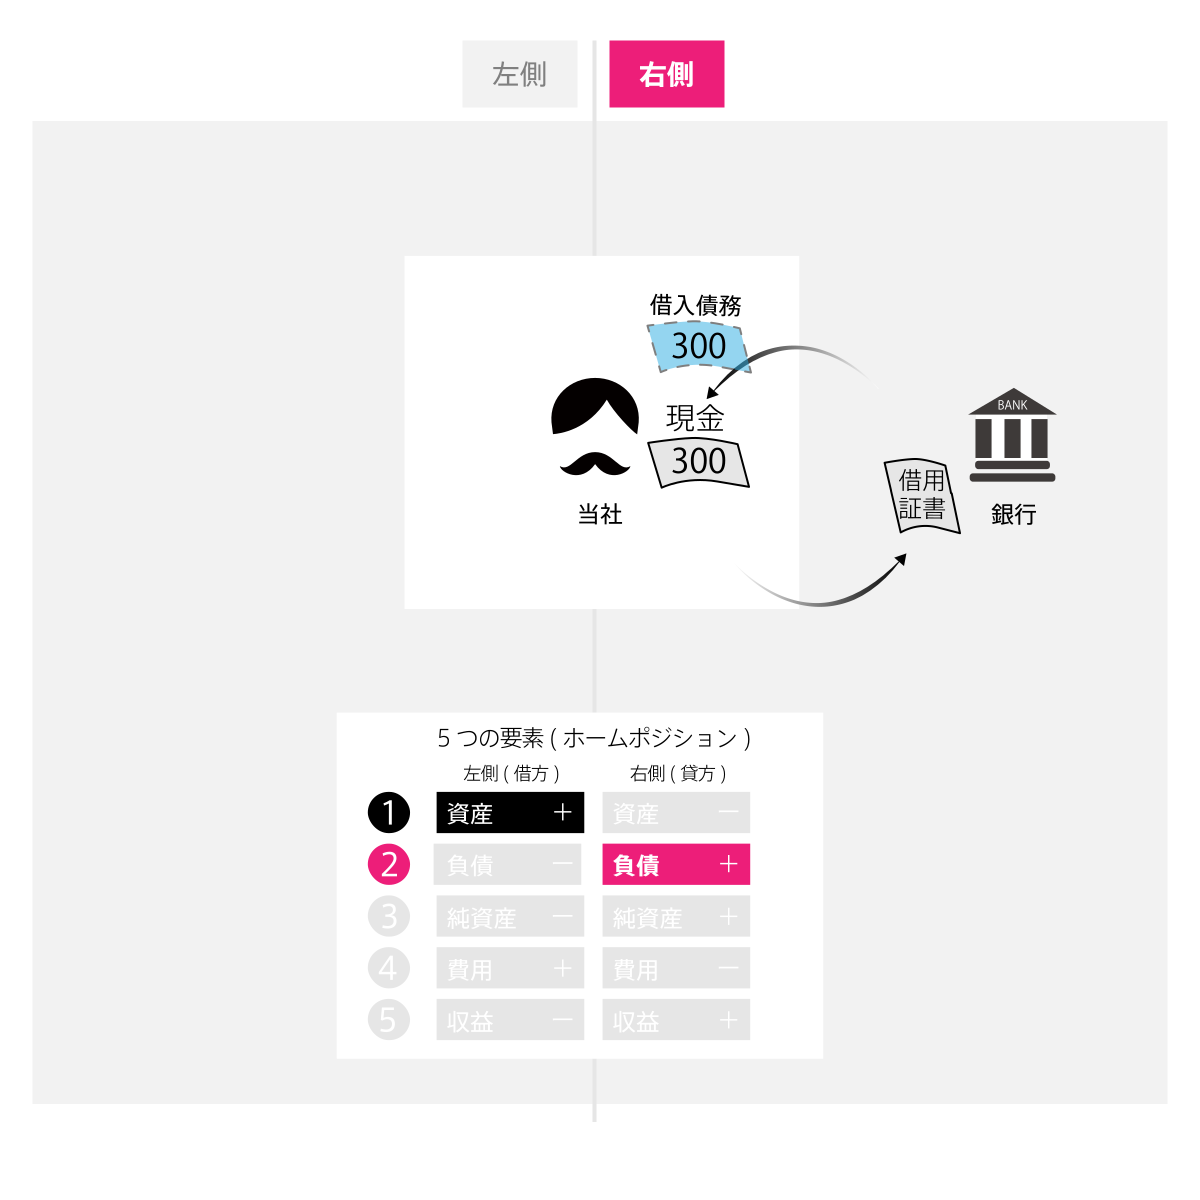
また、銀行も当社の右側に位置させています。これは負債が右側に位置することに合わせています。債務の発生も当社の右上に位置させることで負債の発生位置と合わせています。
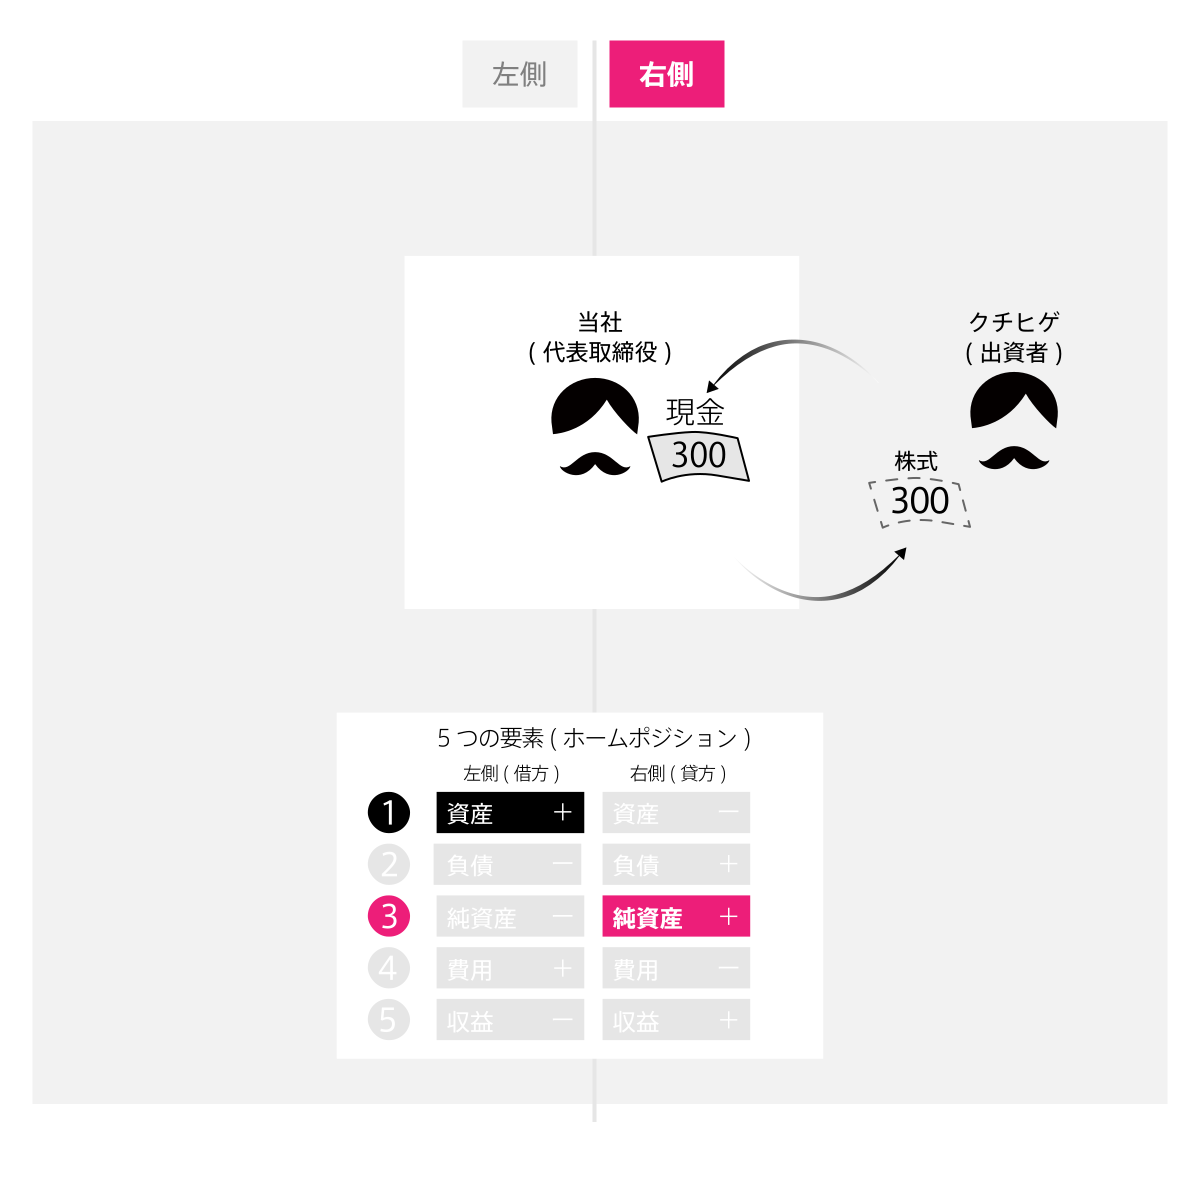
出資者(株主)も当社の右側に位置させています。これは純資産が右側に位置することに合わせています。
図の見方から脱線しますが、会計では企業にお金が増えたとき、大きく3つにわけます。1つ目は借りたお金、2つ目はもらったお金、3つ目は稼いだお金です。
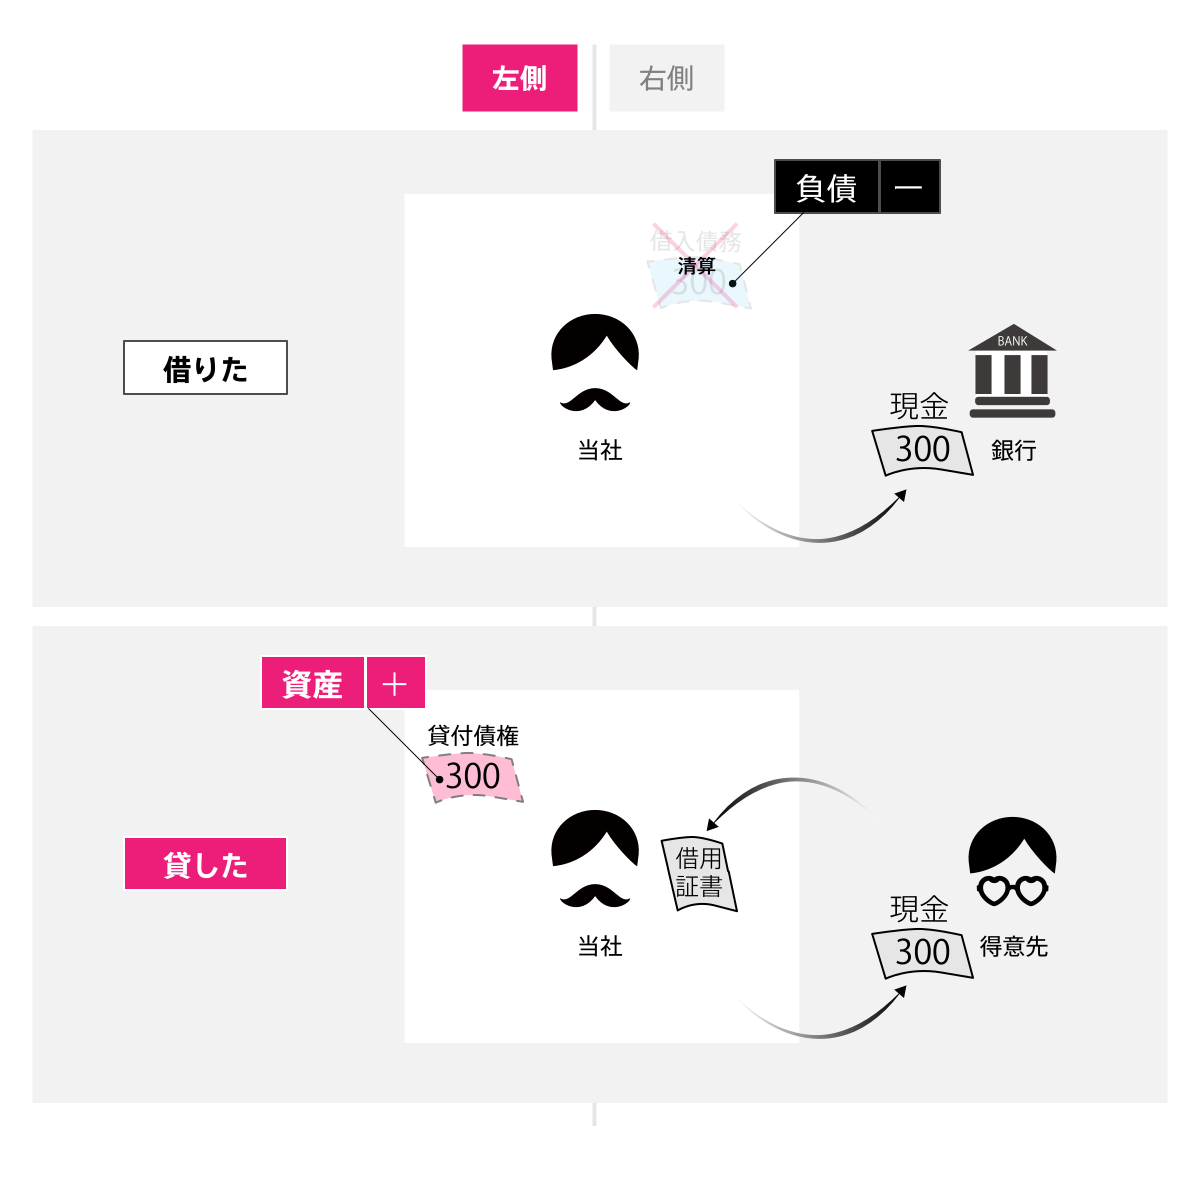
借りたお金を返せば、債務はなくなります。お金を貸せば、債権が発生します。お金を貸したときに発生する債権は、当社の左上に位置させています。これは資産の増加が左側に位置することに合わせています。
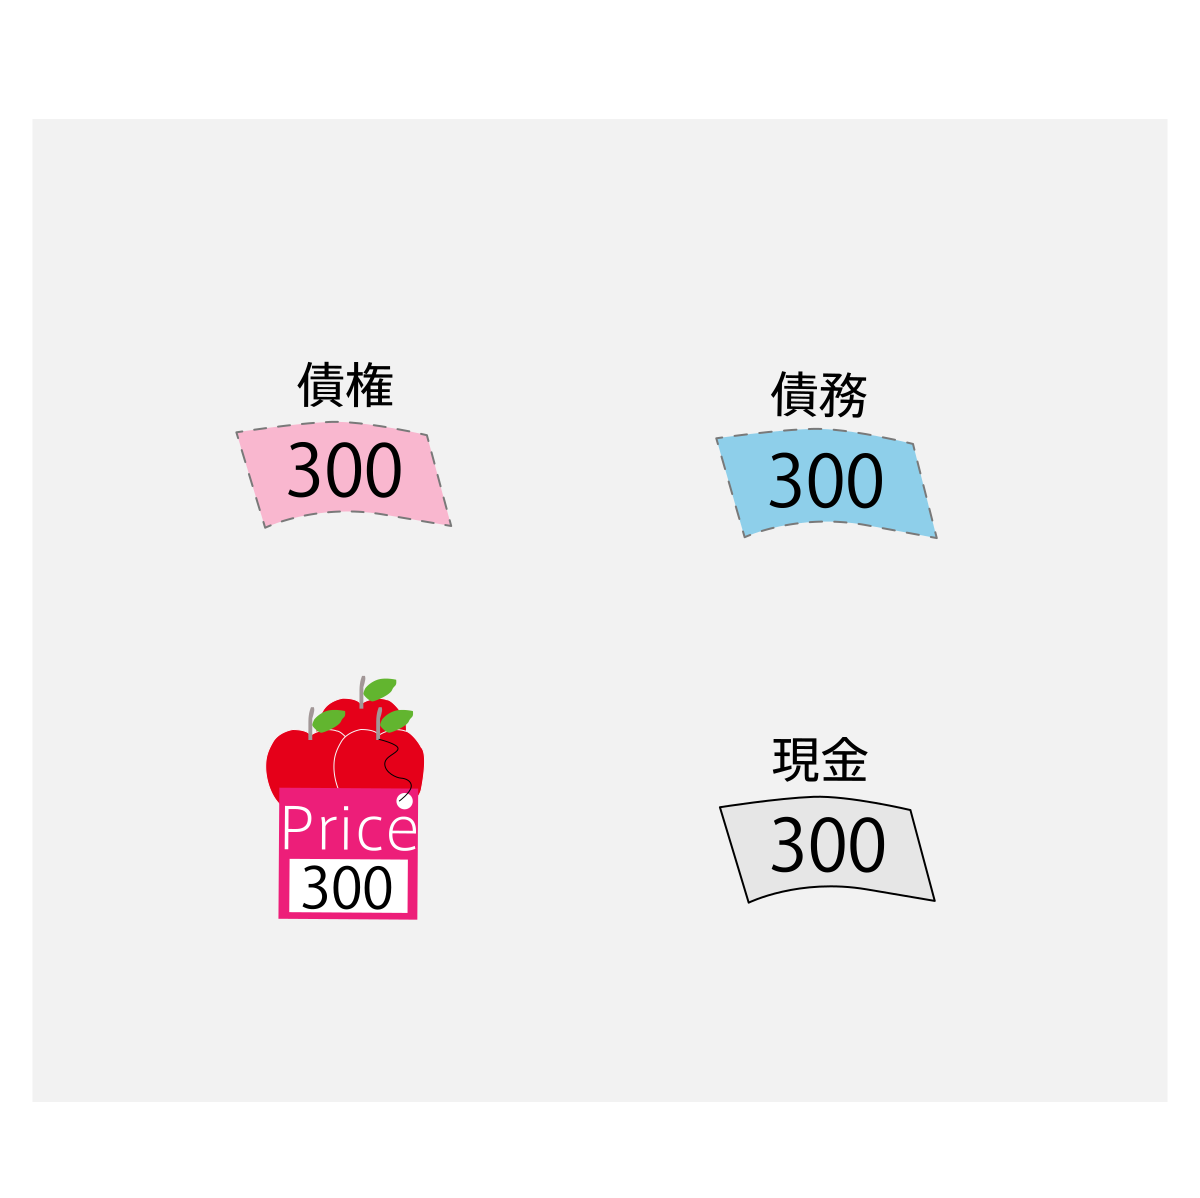
債権・債務など目に見えないモノ(抽象概念)は点線で表し、現金のような目に見えるモノは実線で表します。