1. 会計・簿記の基礎知識
1. 会計とは
会計とは

4つのパートに分けて、解説します。

個人商店や会社、会社で働くひとは、様々な経済的「活動」を行っています。たとえば、商品・サービスを認知してもらうためのマーケティング活動、具体的な商談を行ったり、商品・サービスを提供する営業活動、販売代金の回収業務など、その活動は多岐にわたります。

この様々ある活動のうち、会計上、「取引」として識別・測定されるのは一部だけです。

そして、取引として認識されたものは「仕訳」という形に変換され、「会計帳簿」に記録されます。この会計帳簿に記録することを「簿記」といいます。

簿記により会計帳簿に記録された企業の活動、すなわち「取引」はさまざまな会計データ、たとえば、「財務諸表」にまとめられ、経営者や投資家などの「利害関係者」に報告されます。

経営者や投資家などの利害関係者に対し、その活動を会計データ(主として財務諸表という形をとります)に変換して報告すること、もしくはこの一連のプロセスのことを「会計」といいます。
会計と簿記の違い

会計と簿記は何が違うのかと聞かれることがよくあります。
簿記とは取引を会計データに変換すること、つまり、会計帳簿に取引を記録することです。
簿記とは取引を会計データに変換すること、つまり、会計帳簿に取引を記録することです。

会計とは、会社の活動を関係者に対して報告すること、もしくはその一連のプロセスのことです。
簿記は会計の中に含まれます。
簿記は会計の中に含まれます。
会計とファイナンスの違い

簿記と比べることで会計を説明しました。ここまでで、ぼんやりと会計のイメージがついたでしょうか。もう少しだけ、「財務(ファイナンス)」と比べることで会計とは何かをみていきます。

会社の立場で会社に関する数字を取り扱うこと、これを会計といいます。英語ならアカウンティング(Accounting)であり、accountとは「説明する」という意味で使われますし、accountabilityなら「説明責任」と意味です。

会計は「誰のために行うか」で2つに分けられます。1つ目は、管理会計、2つ目は、財務会計です。

会社内部の人のために会社に関する数字を取り扱うこと、これを「管理会計」といいます。「管理会計」は経営者や従業員が意思決定を行うために、数字を扱います。
経営者の仕事は意思決定をすることであり、それには具体的に会社の現状を「数字」で理解する必要があります。たとえば、設備投資をすべきか、会社を買収すべきか、事業を撤退すべきかなどあり、経営者が意思決定すべき事項は多岐にわたります。
経営者の仕事は意思決定をすることであり、それには具体的に会社の現状を「数字」で理解する必要があります。たとえば、設備投資をすべきか、会社を買収すべきか、事業を撤退すべきかなどあり、経営者が意思決定すべき事項は多岐にわたります。

「財務会計」は会社外部の人のために、数字を扱います。たとえば、株主はお金を会社に出資しており、その見返りである「配当」の原資となる会社の儲け(利益)がいくらなのか、今後いくらになりそうかということに最大の関心をもちます。したがって、1年間の利益や売上などを財務諸表で報告することは財務会計に含まれます。

このように、会社の状況を会社内外の多数の利害関係者に知らせるために、会計はなくてはならないものです。

「 投資家の立場 」で会社に関する数字を取り扱うこと、これを「財務(ファイナンス)」といいます。
会計も会社に関する数字を扱っていましたが、「会社の立場」でした。
会計も会社に関する数字を扱っていましたが、「会社の立場」でした。

たとえば、経営者が財務(ファイナンス)を使う場面には、大きく3つあります。1つ目は「投資対象」を決めるとき、2つ目は「資金調達方法」を決めるとき、3つ目は「配当」を決めるときです。

経営者は、設備投資などの事業に関する投資から会社を買収する投資まで幅広く何に、いくら、いつ投資するのかを決めなければなりません。

次に、投資を手元にある「自己資金(過去の儲けも含む)」で行うのか、「他人の資金(借入金)」で行うのか、「増資(新たに株主から調達)」するのか、それぞれの資金調達手段には、一長一短があるので、どれを選択するか意思決定しなければなりません。
最後に、儲かった利益を株主に「配当」するのか、または事業や会社に「再投資」するのかを決めなければなりません。
たとえば、会社が投資を行い、さらに配当の原資になる「利益」を稼ぐことが見込めるのなら、株主にとって配当を受け取ることは機会コストになります。 この場合、経営者は投資をすべきです。また、よい投資機会がないにもかかわらず、会社が手元に潤沢な資金をため込むのは、株主にとって機会コストになります。 この場合、経営者は配当を検討すべきです。
最後に、儲かった利益を株主に「配当」するのか、または事業や会社に「再投資」するのかを決めなければなりません。
たとえば、会社が投資を行い、さらに配当の原資になる「利益」を稼ぐことが見込めるのなら、株主にとって配当を受け取ることは機会コストになります。 この場合、経営者は投資をすべきです。また、よい投資機会がないにもかかわらず、会社が手元に潤沢な資金をため込むのは、株主にとって機会コストになります。 この場合、経営者は配当を検討すべきです。

このように、財務(ファイナンス)では投資家の立場で、会社が属する業界に関する数字も考慮にいれ、会社の数字を扱います。

また、会計と財務(ファイナンス)では、取り扱う”モノ”が異なります。
会計で取り扱うモノは「 利益」ですが、財務(ファイナンス)では「キャッシュ(お金)」を扱います。
投資家はお金を出資する代わりに会社に配当を要求できます。配当は「利益」から計算するため、会計では「利益」を扱います。
投資は一般的に長期(3年とか10年とかそれ以上)になります。投資するお金(キャッシュ)が将来的にプラスになるのかマイナスになるのかを判断します。単年度の利益のずれは長期でみれば解消されます。
会計で取り扱うモノは「 利益」ですが、財務(ファイナンス)では「キャッシュ(お金)」を扱います。
投資家はお金を出資する代わりに会社に配当を要求できます。配当は「利益」から計算するため、会計では「利益」を扱います。
投資は一般的に長期(3年とか10年とかそれ以上)になります。投資するお金(キャッシュ)が将来的にプラスになるのかマイナスになるのかを判断します。単年度の利益のずれは長期でみれば解消されます。

さらに、会計と財務(ファイナンス)では、取り扱う”トキ”も異なります。
会計で取り扱うトキは主に「過去」ですが、財務(ファイナンス)では主に「未来」を扱います。
会計では、過去のある期間(1年・四半期など)やある時点(期末・四半期末など)の利益や資産などが一体いくらだったのか、つまり過去の数字を扱います。
ファイナンスでは、手元のお金を投資すると、将来、一体いくらのお金(リターン)になって返ってくるのか、つまり未来の数字を扱います。
会計で取り扱うトキは主に「過去」ですが、財務(ファイナンス)では主に「未来」を扱います。
会計では、過去のある期間(1年・四半期など)やある時点(期末・四半期末など)の利益や資産などが一体いくらだったのか、つまり過去の数字を扱います。
ファイナンスでは、手元のお金を投資すると、将来、一体いくらのお金(リターン)になって返ってくるのか、つまり未来の数字を扱います。

といっても、ビジネスの現場では、「会計」と「財務(ファイナンス)」を単独で使うことはあまりなく、多くの場合、組み合わせて使うことになります。

ビジネスの現場では課題を解決する手段として「会計」も「ファイナンス」も同時に用いることが多いです。あまり両者の違いにこだわる必要はないので、ざっくりと理解しておきましょう。
なお、例外はありますが一般に、ファイナンス領域のほうが給与も高い傾向にあります。 3つの領域が重なったところは専門性も高く、かつ、取り扱い金額が大きいため、M&Aなどのアドバイザリーやそれに関する資金調達のアレンジメントなどのお仕事は高給になりやすいです。
なお、例外はありますが一般に、ファイナンス領域のほうが給与も高い傾向にあります。 3つの領域が重なったところは専門性も高く、かつ、取り扱い金額が大きいため、M&Aなどのアドバイザリーやそれに関する資金調達のアレンジメントなどのお仕事は高給になりやすいです。
会計は「会社の立場」で数字を取り扱う
会社の立場で会社に関する数字を取り扱うこと、これを会計といいます。
会計は「誰のために行うか」で2つに分類されます。
1. 管理会計 - 会社内部の人のために数字を扱います。
2. 財務会計 - 会社外部の人のために数字を扱います。
会社の立場で会社に関する数字を取り扱うこと、これを会計といいます。
会計は「誰のために行うか」で2つに分類されます。
1. 管理会計 - 会社内部の人のために数字を扱います。
2. 財務会計 - 会社外部の人のために数字を扱います。
ファイナンスは「投資家の立場」で数字を取り扱う
「投資家の立場」で会社に関する数字を取り扱うこと、これを財務(ファイナンス)といいます。
1. 投資すべきか決める
2. その資金調達方法
3. 儲けの配当
「投資家の立場」で会社に関する数字を取り扱うこと、これを財務(ファイナンス)といいます。
1. 投資すべきか決める
2. その資金調達方法
3. 儲けの配当
企業の3つの活動

会計では企業の立場で企業のさまざまな活動を利害関係者に報告します。では、そもそも企業はどんな「活動」を行うのでしょうか?

すべての企業の活動は大きく3つに分けられます。
1つ目は、お金を集める、「財務活動」です。
2つ目は、集めたお金で投資をする、「投資活動」です。
3つ目は、投資したモノから儲けをあげる、「営業活動」です。
1つ目は、お金を集める、「財務活動」です。
2つ目は、集めたお金で投資をする、「投資活動」です。
3つ目は、投資したモノから儲けをあげる、「営業活動」です。

例えば、銀行からお金を借りたり、投資家から出資してもらったりすることは、「財務活動」です。

次に、調達したお金を使って商品のりんごを仕入れたり、商品の配達に使用する車両を購入することは、「投資活動」です。

さらに、購入した車両を使い、仕入れたモノ(りんご)を顧客へ販売し、利益をあげることは、「営業活動」です。

この3つの活動で得た「儲け(利益)」は、再び投資にまわしたり、借りたお金の返済にあてたり、配当として出資してくれた株主へ分配したりします。

それはちょうど、血液が体内を駆け巡るのと同じように、企業は、3つの活動を通じて「お金」を増やし、それを循環させます。

そして、この企業の3つの活動を数字で表したものが「財務諸表」です。次は、「財務諸表」とは何かについて解説します。
2. 財務諸表とは
財務諸表と5つの要素

5つのパートに分けて、解説します。

財務諸表には「貸借対照表(B/S)」、「損益計算書(P/L)」、「キャッシュフロー計算書(C/S)」などがあり、この3つを特に財務3表といいます。会計・簿記には5つの要素しかなく、その位置関係はこれから学習する上で極めて重要です。

B/Sの左側には「資産」があり、その右上には「負債」、右下には「純資産」があります。
P/Lの左側には「費用」があり、その右側には「収益」があります。
P/Lの左側には「費用」があり、その右側には「収益」があります。

この5つの要素とその位置関係は、これから会計・簿記を学習する上で極めて重要です。ざっくりいえば、5つは以下のような意味です。(詳細は後述)

上場していない企業では、キャッシュフロー計算書と似た「資金繰り表」を作ります。
なお、資金繰り表は、キャッシュフロー計算書と形式こそ似ていますが、作成目的が異なります。資金繰り表は、日々の資金の把握と将来の資金計画のために作ります。 過去の実績だけはなく、将来の入出金を予測するところが特徴です。
キャッシュフロー計算書の作成は、上場会社に義務付けられていますが、上場していない会社には作成義務はありません。
なお、資金繰り表は、キャッシュフロー計算書と形式こそ似ていますが、作成目的が異なります。資金繰り表は、日々の資金の把握と将来の資金計画のために作ります。 過去の実績だけはなく、将来の入出金を予測するところが特徴です。
キャッシュフロー計算書の作成は、上場会社に義務付けられていますが、上場していない会社には作成義務はありません。

ちなみにですが、日商簿記3級では、貸借対照表と損益計算書のみが出題されます。キャッシュフロー計算書は、日商簿記1級にならないと出題されません。

言い換えれば、ほとんどの簿記受験者は1級を受験することがないため、キャッシュフロー計算書に苦手意識を持ち続けます。

財務3表は、それぞれの表同士の数字が繋がっています。そのつながりを意識すれば、キャッシュフロー計算書も難しくありません。

貸借対照表と損益計算書は、損益計算書の「当期純利益」を通じてつながります。つまり、損益計算書は、貸借対照表の利益剰余金の増減明細表です。

貸借対照表とキャッシュフロー計算書は、「現金・預金」を通じてつながります。つまり、キャッシュフロー計算書は、貸借対照表の「現金・預金」の増減明細表です。
3表の関係性はよく、ダムに例えられます。
貸借対照表は、ある時点のダムに溜まった水を表し、「ストック」情報といわれます。
損益計算書とキャッシュフロー計算書はその期間にダムから流れた水の流れを表し、「フロー」情報といわれます。
3表の関係性はよく、ダムに例えられます。
貸借対照表は、ある時点のダムに溜まった水を表し、「ストック」情報といわれます。
損益計算書とキャッシュフロー計算書はその期間にダムから流れた水の流れを表し、「フロー」情報といわれます。

たとえば、「元手資金600で株式会社を設立した」という取引だけの財務3表はこのようにつながります。
フローとストック

財務3表の関係性はよく水槽に例えられます。貸借対照表はある時点の水槽に溜まった水を表し、「ストック情報」といわれます。損益計算書とキャッシュフロー計算書はその期間に水槽から流れる水の流れを表し、「フロー情報」といわれます。
B/S・P/L・C/S

基本的な3つの活動(財務・投資・営業)のうち、「お金をどうやって集めてきたのか(資金の調達元)」を表すのが貸借対照表の右側です。

貸借対照表の左側は、その集めたお金を使って「何に投資したのか(資金の投資先)」を表します。
貸借対照表は、一定時点における財政状態を明らかにします。
貸借対照表は、一定時点における財政状態を明らかにします。

損益計算書は、「どんな儲けをあげる活動を行ったのか(いくら稼いで、それにいくら費やしたか)」を表します。
損益計算書は、ある期間の経営成績を明らかにします。
損益計算書は、ある期間の経営成績を明らかにします。

キャッシュフロー計算書は、現金の動きに着目します。営業・投資・財務の三つの活動によって、「現金がどう出入りしたのか」を表します。

「プレイボーイ」を読む連中もいるが、私は「年次報告書」をよむ
― ウォーレン・バフェット
(引用:メアリー・バフェット、デビット・クラーク『バフェットの財務諸表を読む力』峯村利哉 訳、徳間書店、p.40)
― ウォーレン・バフェット
(引用:メアリー・バフェット、デビット・クラーク『バフェットの財務諸表を読む力』峯村利哉 訳、徳間書店、p.40)
B/Sの構造

ここから、貸借対照表の基本的な構造を丁寧に確認します。

貸借対照表は英語でBalance Sheetとよばれ、ビジネスの世界(日本の実務上)は、よく頭文字をとって「B/S(ビーエス)」とよばれます。

貸借対照表の右側は、基本的な3つの活動のうち、「お金をどうやって集めたのか」を表していました。よく、「資金の調達源泉」と言い換えられます。

貸借対照表の左側は、「集めたお金を何に投資したのか」を表していました。こちらはよく、「資金の運用形態」と言い換えられます。

会計では、企業が資金を調達する方法を大きく3つに分けB/S上区分します。1つ目は、銀行などから「借りる」方法、2つ目は、投資家から「投資してもらう」方法、3つ目は、顧客から「稼ぐ」方法です。

借りたお金には、返済義務(これを「債務」という)があります。この返済義務のことを「負債(他人資本)」といい、それ以外の残り(もらった分と儲けた分)を「純資産(自己資本)」とよびます。

株主または銀行から調達したお金は、商売をするための商品や車両など様々なモノに投資され、将来的にお金を稼ぐための資産に変わります。

つまり、貸借対照表とは、会社がどれだけの土地や建物や商品などの資産を所有し...

つまり、貸借対照表とは、会社がどれだけの土地や建物や商品などの資産を所有し...それらの資産を借金でまかなったのか、自己資金でまかなったのかを一覧にした表です。

このように、どれだけの資産をもち、その資産をどれだけの負債でまかなっているのかなどの財産の状況のことを財政状態といいます。企業の財政状態は貸借対照表にまとめられます。

身近な例を使い、財政状態とは何かを考えてみましょう。個人の場合であっても会社と同じように、お金の調達方法は大きく3つにわけられます。
例えば、マンションの購入資金を調達する場合、一般にその資金を銀行から「借りる」か、両親から「もらう」か、自ら働いて「稼ぐ」かの3つに分けられます。
例えば、マンションの購入資金を調達する場合、一般にその資金を銀行から「借りる」か、両親から「もらう」か、自ら働いて「稼ぐ」かの3つに分けられます。

例えば、両親がお金持ちの友人Aさん。
自分で稼いだお金を1円も使わずに、購入資金のほとんどを両親から「もうう」ことでマンションを買いました。その場合の友人Aの貸借対照表は下図のようになります。
自分で稼いだお金を1円も使わずに、購入資金のほとんどを両親から「もうう」ことでマンションを買いました。その場合の友人Aの貸借対照表は下図のようになります。

会計で言えば、自分で稼いだ分の1000万円と両親からもらった分の1億円を合わせて、「自己資本」とよびます(両親から「借りた」わけではなく、「もらった」ためです)。Aさんは不動産の購入資金を全て自己資本で調達したことがこの貸借対照表から読み取れます。
ただしAさんの不動産に対する実質的な持分(所有権)は10%もないため、両親の言いなりになることは避けられないでしょう。
ただしAさんの不動産に対する実質的な持分(所有権)は10%もないため、両親の言いなりになることは避けられないでしょう。

一方、あまり家庭が裕福ではない友人Bさん。
マンションの購入資金のほとんどを銀行から「借りる」ことでまかないました。友人Bの貸借対照表は下図のようになります。
マンションの購入資金のほとんどを銀行から「借りる」ことでまかないました。友人Bの貸借対照表は下図のようになります。

他人から借りた分のことを「他人資本」といいました。借りたお金(債務)は返済する必要があります。Bさんはローンの返済期間(例えば35年間)に渡り、働いたお金から生活費などを差し引いて余った残額から返済していくことになります。

また、外資系投資銀行に勤める友人のCさん。
自分で稼いだ分(自己資本)ですべての購入資金をまかないました。友人Cの貸借対照表は下図のようになります。
自分で稼いだ分(自己資本)ですべての購入資金をまかないました。友人Cの貸借対照表は下図のようになります。

会社の場合も同様ですが、将来のパートナーを見つけたかなと思ったときには、その人が持っている目に見える「資産」だけではなく、「負債」やその人が(今だけでなく将来も)稼ぐ力(収益力)があるかなど、定性的な情報を(できれば定量的に)見極める必要があるかもしれません。
両親がお金持ちで長男。職業はフリーター。本人の稼ぐ力は平均以下。両親の資産は不動産が中心。相続の可能性もあるが、兄弟仲が悪い。
平均的な家庭育ち。大手総合商社に勤務。英語も堪能な20代後半。将来性もある。しかし、浪費グセがあり。年収は高いものの、あまり手元には残らない。
平均的な家庭育ち。外資系投資銀行に勤務するトレーダー。昨年のトレードの成績が会社で一番となり、大量のボーナスが支給される。いつクビになるかわからない不安定な職場。
このように、資金の使い道は全く同じでも、その資金をどう用意したのかは異なることがあります。言い換えれば、資金の調達方法は、資金の使い道に影響を与えません。
両親がお金持ちで長男。職業はフリーター。本人の稼ぐ力は平均以下。両親の資産は不動産が中心。相続の可能性もあるが、兄弟仲が悪い。
平均的な家庭育ち。大手総合商社に勤務。英語も堪能な20代後半。将来性もある。しかし、浪費グセがあり。年収は高いものの、あまり手元には残らない。
平均的な家庭育ち。外資系投資銀行に勤務するトレーダー。昨年のトレードの成績が会社で一番となり、大量のボーナスが支給される。いつクビになるかわからない不安定な職場。
このように、資金の使い道は全く同じでも、その資金をどう用意したのかは異なることがあります。言い換えれば、資金の調達方法は、資金の使い道に影響を与えません。

また、企業に対する「内部留保」への課税がニュースになります。資金を何で調達したかと資金の運用形態は関係がないため、内部留保に課税されても手元に現金がないこともあり、納税ができないなんてこともあるため、「内部留保」への課税はたびたび、批判されます。

CBA「倒産寸前」「やや危険」「健全」
ここからは財政状態について、例を使って確認します。「良い財政状態」と「悪い財政状態」の貸借対照表を比べる場合、その形はどう異なるでしょうか?
ここからは財政状態について、例を使って確認します。「良い財政状態」と「悪い財政状態」の貸借対照表を比べる場合、その形はどう異なるでしょうか?

まず、Aタイプの企業です。資産の半分以上を自己資本でまかなっています。この場合、財政状態は「健全」といえそうです。

次に、Bタイプの企業です。負債への依存度が高いため、このような会社の財政状態は「やや危険」な状態といえます。

最後に、Cタイプの企業です。負債が資産を上回り、「倒産寸前」の状態といえます。この状態を一般に「債務超過」といいます。
「資産<負債」の状態。この状態のことを債務超過という
「資産<負債」の状態。この状態のことを債務超過という

Cタイプの企業は、今すぐ全資産を売却したお金で債務の返済を行っても、すべての債務を返せない状態です。すぐに倒産するわけではありませんが、危険な状態です。

さきほどの友人にあてはめてみましょう。1億円のマンションを購入するのに、半分以上を自己資本でまかなった友人Aさんの財政状態は健全といえます。もちろん、Cさんの財政状態も健全です。

友人Bは、不動産の購入資金のほとんどを借入れで調達したため、やや危険な財政状態です。

ローンの元本の返済スピードよりも、不動産の価値の目減りの方が早い場合、気付かないうちに、「実質債務超過」なんてことも十分に有りえます。(もちろん、この逆もありえます)預金残高はまだ1000万あるので、すぐに破産するわけではありません。企業もそうですが、「キャッシュ」が命です。

貸借対照表の右側だけに注目してきました。ここからはより詳細に貸借対照表の中の「構造」がどうなっているのかを確認します。

まずは、貸借対照表の左側の構造から確認しましょう。「資産」は大きく3つに分かれます。流動資産、固定資産、繰延資産の3つです。

「資産」は決算日から数えて、将来お金に変わるまでの時間の長さの順で並べられます。将来お金に変わるまでの時間の長さが短いものは上に、長いものは下に並べます。

現金化までの期間が1年以内、もしくは正常な営業の循環の範囲内であれば、1年を超えても「流動資産」に分類されます。

たとえば、八百屋にとって仕入先の農家から仕入れたりんごは「商品」です。商品は顧客にすぐに販売され、お金に変わるため「流動資産」に分類します。

1年を超えてお金に変わるような資産や配達用の車両のように、(それをそのまま販売するわけではなく)事業に使用することを目的に保有する資産は「固定資産」に分類されます。

たとえば、八百屋の店舗を購入すれば「建物」、業務で使用するパソコンを購入すれば「備品」、配達用の車両を購入すれば「車両運搬具」として、それぞれを「固定資産」として記録します。

ここで簡単な確認です。不動産販売業者が販売する目的で保有するビルやマンションなどの建物、車販売業者が販売する目的で保有する車は、それぞれの企業の貸借対照表では、「流動資産」、「固定資産」のどちらに表示されるでしょうか?

両者にとって、不動産や車両は販売用で所有する「商品」であり、それが正常な営業循環の内であれば、販売まで1年を超えるモノでも「流動資産」として表示します。

具体的に、不動産販売を行う株式会社ゴールドクレストの貸借対照表をみてみると、販売用の不動産は流動資産にあることを確認できます。
出所:株式会社ゴールドクレスト「決算短信」平成29年3月期の数字を基に筆者作成
※ 実在する会社の数字は、2021年時点に公表されていた決算のものです。
出所:株式会社ゴールドクレスト「決算短信」平成29年3月期の数字を基に筆者作成
※ 実在する会社の数字は、2021年時点に公表されていた決算のものです。

なお、「仕掛販売用不動産」とは、建設中の不動産のことを指し、これから販売予定または販売がすでに決まっている建設中のマンションなどです。
出所:株式会社ゴールドクレスト「決算短信」平成29年3月期の数字を基に筆者作成
※ 実在する会社の数字は、2021年時点に公表されていた決算のものです。
出所:株式会社ゴールドクレスト「決算短信」平成29年3月期の数字を基に筆者作成
※ 実在する会社の数字は、2021年時点に公表されていた決算のものです。

繰延資産は、その支出の効果が長期にわたるものを一旦資産に繰り延べ、徐々に費用に振り替えられるものです。(日商簿記3級の出題範囲ではないため、詳細には触れません)

次に、B/Sの右側の構造をみていきます。負債とは将来、お金を支払う義務(債務)のことです。負債は決算日から数えて、返済期日(支出予定日)が近い順に上から並べられます。

決算日から数えて1年以内に返済期日をむかえる負債は、「流動負債」に分類します。
たとえば、仕入取引において「ツケ払い」で購入した商品の支払債務である買掛債務は、流動負債の「買掛金」として表示します。
たとえば、仕入取引において「ツケ払い」で購入した商品の支払債務である買掛債務は、流動負債の「買掛金」として表示します。

決算日から数えて1年を超える長期で返済予定の債務は、「固定負債」に分類します。たとえば、返済期日が決算日から数えて1年を超える借入債務は、固定負債の「長期借入金」に表示します。

純資産は資産から負債を差し引いた差額です。言い換えれば、企業の正味の財産です。会社の場合、これは株主のモノであるため「株主資本(自己資本)」ともよばれます。

純資産は投資家(株主)から投資してもらった「資本金」や、過去の儲けの累積額である「利益剰余金」などで構成されます。

ここまでをざっくりとまとめます。貸借対照表は「資産」、「負債」および「純資産」の3つで構成され、それぞれはさらに細かく分けられていました。

B/Sの右側は、「資金の調達源泉」、言い換えれば、どうやってお金を集めたのかを表し、B/Sの左側は「資金の運用形態」、言い換えれば、何にお金を投資したのかを表しました。
企業の損益計算書は水着のビキニにたとえられるかもしれない。それがあらわにしているものは興味深いが、隠しているものこそが真に重要なのだ。
― バートン・マルキール
(引用:バートン・マルキール『ウォール街のランダム・ウォーカー』井手正介 訳、日本経済新聞出版社)
― バートン・マルキール
(引用:バートン・マルキール『ウォール街のランダム・ウォーカー』井手正介 訳、日本経済新聞出版社)
P/Lの構造

ここまでは貸借対照表の概要とその構造を確認してきました。ここからは、損益計算書の概要とその構造を確認していきます。

損益計算書の右側は、「収益」が記録されます。収益とは、企業がある期間の間に稼いだお金のことです。

損益計算書の左側は、「費用」が記録されます。費用とは、その収益を稼ぐために費やしたお金のことです。

収益から費用を差し引いた残りを「当期純利益」とよびます。要するに、これが企業のある期間における儲けであり成果です。

反対に、収益から費用を差し引けなかった場合、その残りは「当期純損失」とよびます。このように会計では、収益と費用は総額の意味で使い、利益と損失は差し引いて計算された純額の意味で使います。

利害関係者は、ある一定期間の活動を通じて、今後も売上高(収益)は成長を続けるのか、最終的に儲かったのか、あるいは損をしたのかどうかに最大の関心を寄せます。そういった企業の「経営成績」を数字で表したものが損益計算書です。

ここまでは、損益計算書の概要を確認してきました。ここからは、損益計算書の詳細な「構造」を確認します。

損益計算書では、費用を5つに収益を3つにわけます。費用と収益を細かく分けることで、財務諸表利用者が損益計算書をみたとき、企業の経営成績を評価しやすいようにします。

普段目にする損益計算書のほとんどは「報告式」とよばれる形式で作成されたものです。報告式の損益計算書は、各収益から各費用をその都度、差し引いて5つの利益を算出することが特徴です。

報告式の構造を図にすると以下のようになります。次のコマ以降、報告式の損益計算書の構造を段階的に確認します。

売上高から売上原価を差し引いて残った利益を売上総利益と呼びます。この利益は粗利(あらり)ともよくいわれます。

例えば、300で仕入れたりんごを600で販売すれば、売上高は600、売上原価は300となり、売上総利益はその差し引きの300です。

売上総利益から販売管理費を差し引いて残った利益を営業利益といいます。営業利益は本業からの儲けを意味します。

例えば、販売管理費には、従業員に支払った給与などの人件費、店舗の賃借料や広告宣伝費などの本業に関わる経費が含まれます。

営業利益に営業外収益を足し、営業外費用を差し引いて残った利益を経常利益といいます。経常利益は経常的に行う活動からの儲けです。

例えば、借入金の利息支払いは営業外費用であり、貸付金の利息収入は営業外収益です。営業外の項目は財務活動から発生するものがほとんどです。

経常利益に特別利益を足し、それから特別損失を差し引いて残った利益を税引前当期純利益といいます。名称が長いため一般に、「税前利益(ぜいまえりえき)」と省略されることが多いです。

臨時・偶発的な利益を特別利益、その損失を特別損失といいます。これらには例えば、土地を売却したときの売却損益が含まれます。

税引前当期純利益から法人税等を差し引いて残った利益が当期純利益です。ニュースなどでは最終利益ともいわれます。

法人税等は法人の儲けに課される税金です。株主は、この最終的に残った利益を原資に、「配当」を会社から受取ることができます。

ここまでを簡単にまとめます。損益計算書は会社の経営成績をあらわし、特に報告式では何の活動からどのくらい儲かったのかを明らかにします。

損益計算書では費用を5つにわけます。

そして、収益は3つにわけます。

費用と収益を細かくわけることで、利益を5つ計算し、どんな活動からいくら儲かったのかを明らかにできます。

1つ目の利益は、売上総利益です。売上高から売上原価を差し引いて計算します。

2つ目の利益は、営業利益です。売上高から売上原価と販売管理費を差し引いて計算します。

3つ目の利益は、経常利益です。営業利益に営業外損益を加味して計算します。

4つ目の利益は、税引前当期純利益です。経常利益に特別損益を加味して計算します。

5つ目の利益は、当期純利益です。税前利益から法人税等を差し引いて計算します。

ざっくりいえば、各段階の損益は費用と収益が本業のものかどうか、取引が毎期経常的に発生するかどうかでわけられます。
本業とは何か、またそれをどう見分ければよいか?
八百屋を経営するクチヒゲさんにとっての本業は、野菜や果物を販売することです。
クチヒゲさんがりんごを販売すれば、本業での収益(本業での収益なので「売上」)が発生します。
一方、八百屋の店舗の一部に空きスペースがあり、その一部を他の事業者に貸し出す場合、賃借人から受け取った賃借料は本業からの収益なのでしょうか?
この場合、受け取った賃借料は八百屋の本業ではないため、「営業外収益(受取家賃)」となります。
株式会社の場合、本業かどうかを見分ける具体的な方法は、定款に事業目的として記載されているかどうかで判断できます。
本業とは何か、またそれをどう見分ければよいか?
八百屋を経営するクチヒゲさんにとっての本業は、野菜や果物を販売することです。
クチヒゲさんがりんごを販売すれば、本業での収益(本業での収益なので「売上」)が発生します。
一方、八百屋の店舗の一部に空きスペースがあり、その一部を他の事業者に貸し出す場合、賃借人から受け取った賃借料は本業からの収益なのでしょうか?
この場合、受け取った賃借料は八百屋の本業ではないため、「営業外収益(受取家賃)」となります。
株式会社の場合、本業かどうかを見分ける具体的な方法は、定款に事業目的として記載されているかどうかで判断できます。
5つの要素と勘定科目

これまでみてきたように、簿記では5つの要素にすべての取引を当てはめます。たったの5つしかない、これが最大の特徴です。言い換えれば、どんな複雑な取引であってもこの5つ(とその勘定科目)で分類します。

5つの要素は、それぞれの特徴から貸借対照表と損益計算書の2つに分かれます。
貸借対照表では、左側に資産、右側に負債と純資産が配置されます。
損益計算書では、左側に費用、右側に収益が配置されます。この5つの要素の配置関係は、簿記において取引を仕訳に変換して整理整頓するときに、極めて重要なポイントになります。
貸借対照表では、左側に資産、右側に負債と純資産が配置されます。
損益計算書では、左側に費用、右側に収益が配置されます。この5つの要素の配置関係は、簿記において取引を仕訳に変換して整理整頓するときに、極めて重要なポイントになります。
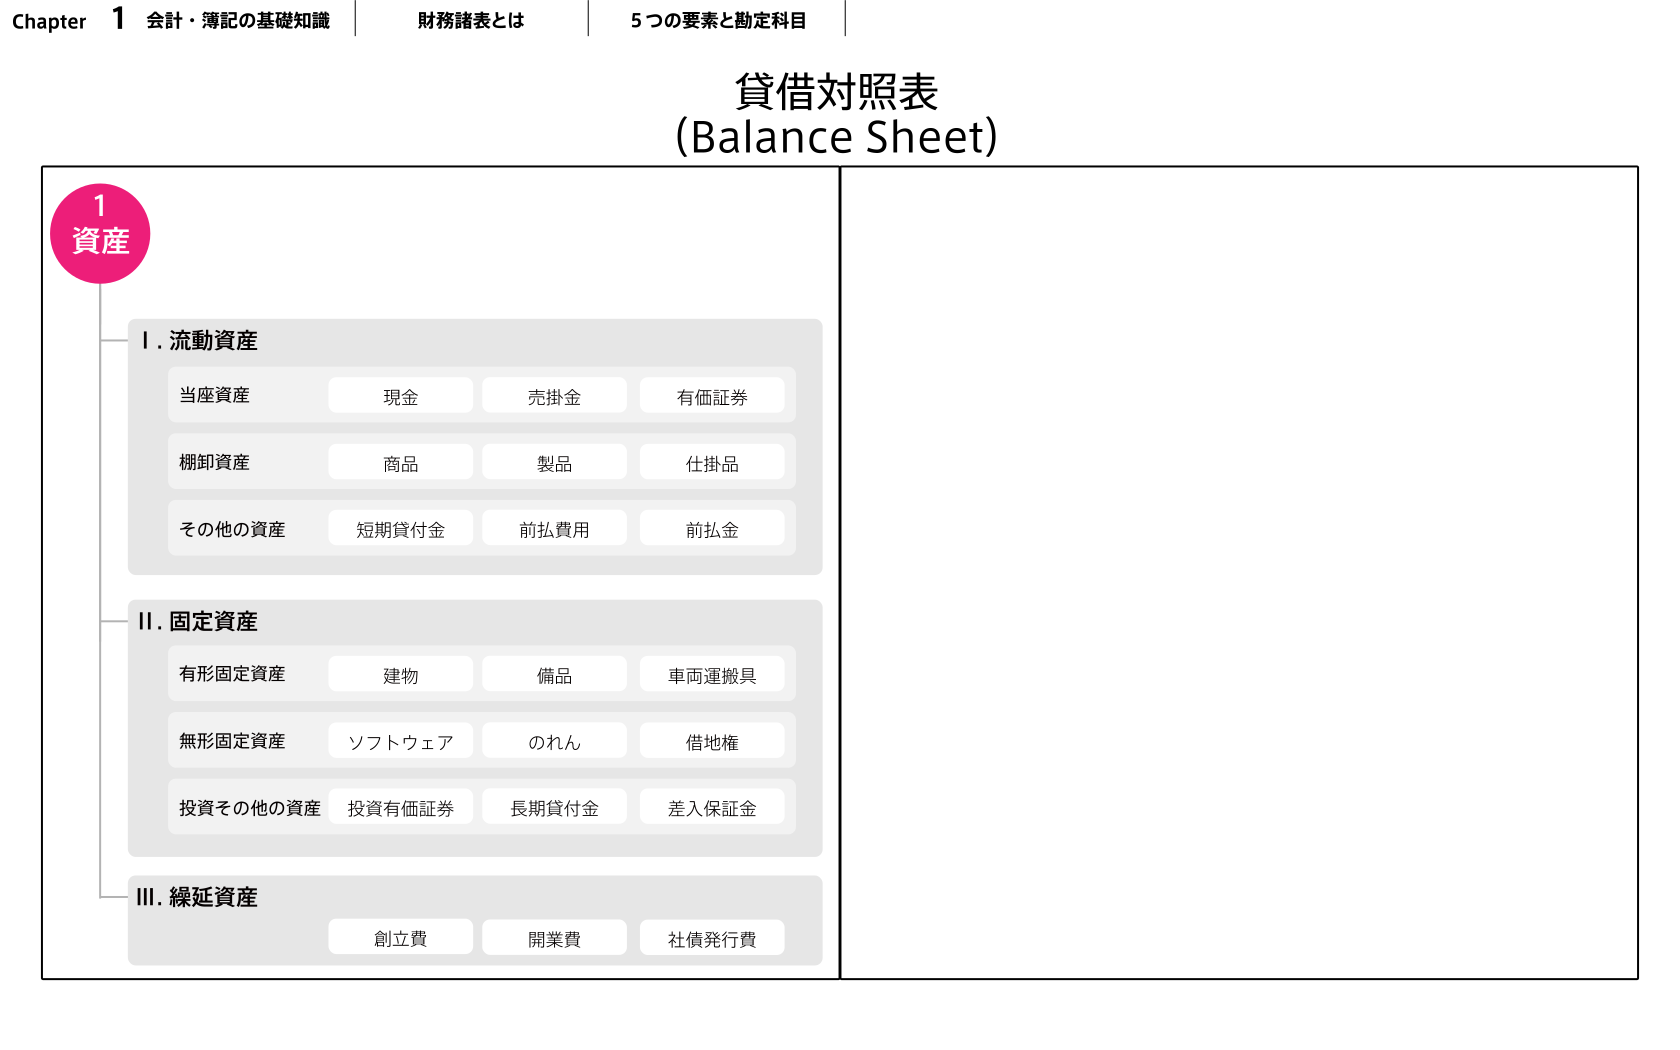
5つの要素と主要勘定科目には、どんなものがあるか確認しましょう。(詳細は各Chapterで解説するため、ざっくりと)
まず、資産とは、会社が実質的に所有するものや価値を有するものです。
まず、資産とは、会社が実質的に所有するものや価値を有するものです。

例えば、「現金」勘定には、手元にある硬貨や紙幣などの通貨のほかにも、すぐに換金可能な配当金領収書など(これを通貨代用証券という)が含まれます。

商品の販売において、後日の入金を約束して発生した、顧客に対する売掛債権(権利)は、「売掛金」勘定を使って記録します。

取引先へお金を貸した際に発生した、取引先に対する貸付債権(権利)は、「貸付金」勘定を使って記録します。

負債とは、企業が将来、資産を引き渡すことになる義務やモノやサービスを提供しなければならない義務のことです。

お金を借りれば、将来、返済する必要があり、その借入先に対して返済の義務を負います。この返済義務(借入債務)は負債であり、「借入金」勘定を使って記録します。

商品の仕入れにおいて、後日に支払うことを約束して発生した仕入先に対する買掛債務は、「買掛金」勘定を使い記録します。

「借入金」も「買掛金」も最後に「金」とつき、借りた現金(紙幣・硬貨)のことと勘違いしやすいです。あくまで、「債務(返済義務)」のことです。資産以外の負債・純資産・費用・収益は、直接目に見えるモノではありません。(なお、資産であっても「のれん」は、目に見えるモノではありません)

債務(負債)は目に見えません。それはちょうど、背中に重くのしかかったバーベルのようなものです。バーベル運動(借入債務)と引き換えに、目に見える筋肉(財産)を得ます。筋肉がなくなり、バーベルだけが残れば、支えきれなくなり、潰れるのは企業も同じです。

純資産とは、資産と負債の差額です。

その内容は主に、会社の創業時に株主からもらった出資額と、創業後に株主から追加でもらった出資額と、事業開始後に儲けた利益で構成されます。

費用とは、「収益を獲得するために、消費されたものであり、純資産を減少させる原因となるもの」です。抽象的なので、何を言っているのか、わからないかもしれませんがそれでも最初は大丈夫です。

例えば、仕入れた商品は手元にある限り「資産」ですが、それを顧客に販売したとき「費用」になります。
収益(売上)を獲得するために、消費されたので、商品は費用になります。(何を言っているのかわからなくても、大丈夫です)
収益(売上)を獲得するために、消費されたので、商品は費用になります。(何を言っているのかわからなくても、大丈夫です)

収益とは、稼いだ収入であり、純資産を増加させる原因となるものです。これも抽象的でとてもわかりにくいのですが、最初は「稼いだ金額のこと」とだけ覚えておけば大丈夫です。

たとえば、商品を売り上げ、それと引き換えに顧客からお金(売掛債権なども含む)を受取れば、お金という「資産」が増えますが、このお金は、顧客から稼いできたので、「収益」と数えます。(最初はほんとに意味がわからないと思います。まだChapter1です。具体的に各Chapterを消化するとわかるようになります)

これまで、貸借対照表では、資金の調達方法を3つにわけることにふれ、貸借対照表と損益計算書は、当期純利益を通じてつながっていることを確認しました。

たとえば、手元に現金が900あるとします。この調達したお金900そのものは「資産」です。
そのお金900を借りたのか(負債)、もらったのか(純資産)、稼いだのか(収益)を5要素の右側でラベルを貼って分けているだけと考えるとよいです。(「仕訳はなぜ左と右にわかれるのか」で詳細に解説します)
そのお金900を借りたのか(負債)、もらったのか(純資産)、稼いだのか(収益)を5要素の右側でラベルを貼って分けているだけと考えるとよいです。(「仕訳はなぜ左と右にわかれるのか」で詳細に解説します)

企業の取引は多岐にわたるため、5つの要素だけの財務諸表では簡潔すぎます。

そこで、取引の内容を詳細に記録するために「勘定科目」を使います。勘定科目で要素内をラベル(タグ)付けし、取引を意味のあるデータに変換します。
雑に本が積み上げられた場合、何のジャンルのどんな内容の本なのか一目ではわかりませんが、、、
棚を使い、ラベルやタグを使って整理整頓すれば、どんな本があるのかが一目でわかります。簿記でやることもこれと同じです。
そこで、取引の内容を詳細に記録するために「勘定科目」を使います。
会計期間

財務諸表を作成し、報告する頻度は個人商店(個人事業主)であれば、年1回です。
この1年間のことを会計期間といいます。
会計期間の開始日を期首といい、終了日を期末日(決算日)、その間の期間のことを期中といいます。
この1年間のことを会計期間といいます。
会計期間の開始日を期首といい、終了日を期末日(決算日)、その間の期間のことを期中といいます。

会社の場合は会計期間を自由に決められます。
例えば、決算日を3月31日とした場合には、期首は4月1日、期末日は3月31日です。
例えば、決算日を3月31日とした場合には、期首は4月1日、期末日は3月31日です。

また、現在の会計期間を当期、当期から一つ前の会計期間を前期、翌年の会計期間を次期(来期、翌期、翌会計期間など)と呼びます。

なお、上場会社は四半期に一度、財務諸表を作成し、利害関係者に対して報告する必要があります。
3. 簿記とは
簿記一巡

5つのパートに分けて、解説します。
簿記の流れを理解することは、極めて重要です。この流れの全体像(完成図)を早期に見ておけば、今後の学習がスムーズに進むはずです。
簿記の流れを理解することは、極めて重要です。この流れの全体像(完成図)を早期に見ておけば、今後の学習がスムーズに進むはずです。
簿記とは、取引を会計データに変換し、会計帳簿に記録することでした。最終的に、会計データは財務諸表となり、利害関係者に報告されます。

取引が会計データに変換され、財務諸表ができるこの過程のことを「簿記一巡」といいます。言い換えれば、簿記一巡とは簿記の流れのことです。

簿記一巡には、取引を仕訳に変換してから財務諸表の作成まで5つのステップがあります。
まずは、それぞれ何をやっていくかをざっと確認し、次に、数字を使った簡単な練習問題を確認します。
まずは、それぞれ何をやっていくかをざっと確認し、次に、数字を使った簡単な練習問題を確認します。

簿記一巡には、取引を仕訳にしてから財務諸表の作成まで5つのステップがあります。期中はStep1から2まで行い、決算の都度、Step3から5まで行います。

期中において、商品を仕入れ、それを販売するといった取引が発生すれば、それを仕訳に変換し、帳簿に記録します。仕訳を記録する帳簿を「仕訳帳」といいます。

次に仕訳を勘定へ転記します。「転記」とはある帳簿から他の帳簿へ記録した内容を書き写すことです。ここでは仕訳帳から総勘定元帳へ仕訳の内容を書き写します。

次に仕訳を勘定に転記します。転記とはある帳簿から他の帳簿へ記録した内容を書き写すことです。
仕訳帳の内容を「総勘定元帳」に書き写します。
日々発生する取引を取引が発生した都度もしくは一定期間まとめて、仕訳帳と総勘定元帳に記録します。
仕訳帳の内容を「総勘定元帳」に書き写します。
日々発生する取引を取引が発生した都度もしくは一定期間まとめて、仕訳帳と総勘定元帳に記録します。

決算の都度、各勘定の残高から「試算表(Trial Balance)」を作ります。決算整理の前に作成する試算表は、「決算整理前試算表」といいます。試算表はT/B(ティー・ビー)とよくいわれます。

決算の都度、その勘定の残高から「残高試算表(Trial Balance)」を作成します。実務では試算表はT/B(ティー・ビー)といわれます。

期末日時点の手元の商品を数えたり(実地棚卸)、期末における他の未処理の取引を「決算整理仕訳」として帳簿に記録します。
決算整理とは、1年間の適正な期間損益計算を行うための最終的な修正作業のことです。
このときに加える仕訳を特に「決算整理仕訳」といいます。決算整理仕訳を仕訳帳に加えた後、それを各勘定に転記し、その勘定残高から試算表を作るのは、期中と同じです。
決算整理とは、1年間の適正な期間損益計算を行うための最終的な修正作業のことです。
このときに加える仕訳を特に「決算整理仕訳」といいます。決算整理仕訳を仕訳帳に加えた後、それを各勘定に転記し、その勘定残高から試算表を作るのは、期中と同じです。

すべての仕訳を記録し終えたら、すべての勘定を締め切り、決算整理の済んだ試算表(決算整理後試算表という)から財務諸表を作ります。この一連の流れが「簿記一巡」です。

すべての仕訳を記録し終えたら、すべての勘定を締め切り、財務諸表を作成します。この一連の流れが簿記一巡です。
仕訳とは

仕訳とは、「取引」を「簿記の5要素」にあてはめ、それぞれに適当な「勘定科目」を定め、ふるい分けることです(最初は何を言っているのか、わからないと思います。もう少しするとわかるようになりますので安心してください)。

仕訳は、「勘定科目」と「金額」を使い、1つの取引を左右2つに分けて記録します。「取引」を「仕訳」というデータに変換します。

仕訳は、「勘定科目」と「金額」を使い、1つの取引を左右2つに分けて記録します。

仕訳に変換するときのこの簿記の5要素の位置関係を「ホームポジション」といったりもします。
貸借対照表と損益計算書の5つの要素の配置をベースに、5要素が増えればその位置に記録し、5要素が減れば反対の位置に記録します。取引を仕訳に変換するときは、この位置関係(ホームポジション)を覚えておく必要があります。
貸借対照表と損益計算書の5つの要素の配置をベースに、5要素が増えればその位置に記録し、5要素が減れば反対の位置に記録します。取引を仕訳に変換するときは、この位置関係(ホームポジション)を覚えておく必要があります。
仕訳の作り方

取引を仕訳に変換するには3つのステップがあります。
1. 取引の要素を簿記の5要素にあてはめる
2. 各要素が増えたか減ったかを考える
3. 適当な勘定科目にあてはめる
1. 取引の要素を簿記の5要素にあてはめる
2. 各要素が増えたか減ったかを考える
3. 適当な勘定科目にあてはめる

まず、取引の要素が5要素のどれに当てはまるかを考えます。この取引では、現金も車も会社の財産であり、資産です。

次に、それぞれの5要素が増えたのか減ったのかを考えます。
この取引では、資産である現金は減り、資産である車は増えました。
この取引では、資産である現金は減り、資産である車は増えました。
次に、それぞれの5要素が増えたのか減ったのかを考えます。この取引では、資産である現金を引き渡し(資産のーは仕訳の右側)、同じく資産である車を受け取ります(資産の+は仕訳の左側)。

最後に、それぞれに適当な勘定科目を当てはめれば、仕訳の完成です!車は「車両運搬具」勘定を使い、お金は「現金」勘定を使います。

教科書的な説明では、この3つのステップは1から3にかけて順番に考えないといけないように思いますが、慣れてくれば同時に考えるようになります。
たとえば、仕訳は現金・預金が増えたのか減ったのかを起点に考えると作りやすいため、この例では先に「現金」勘定の位置を特定します。(筆者は、今でも現金から考えます)
たとえば、仕訳は現金・預金が増えたのか減ったのかを起点に考えると作りやすいため、この例では先に「現金」勘定の位置を特定します。(筆者は、今でも現金から考えます)

仕訳の右側が決まれば、反対の左側にしか記録できなくなるので、5要素の何がきて、増えたのか・減ったのか、さらにどんな勘定科目を使えばいいのかを考えます。
この例では、車を購入しており、これは資産が増えたんだな、勘定科目は「車両運搬具」だな、などと考えていきます。
この例では、車を購入しており、これは資産が増えたんだな、勘定科目は「車両運搬具」だな、などと考えていきます。

仕訳は、最初慣れるまで時間がかかります。仕訳のWebアプリをサポートサイト「https://app.eurekapu.com/」においてます。日々の学習にぜひご活用ください。

「現金(資産)」勘定をベースにそれが増えたのか減ったのか(または将来増えるのか減るのか)を考えることが仕訳を作るポイントです。複雑な取引であっても、それを変換するどんな仕訳もまずは、現金に注目しましょう。債権・債務の多くは最終的に現金で決済されますし、実際に目に見えるものなので想像しやすく、考える取っ掛かりになります。
簿記一巡の練習問題

ある企業の1年間の取引が以下の4つだけだったとします。取引を仕訳に変換してから財務諸表を作るところまでの簿記の流れを順に確認しましょう。
各Stepの詳細は、詳細に後述します。ここでは、各Stepの数字のつながりを図で確認し、簿記の流れの全体像を掴むことが最大の目的です。
決算において、売上原価を算定する。期末商品棚卸高は100であった
各Stepの詳細は、詳細に後述します。ここでは、各Stepの数字のつながりを図で確認し、簿記の流れの全体像を掴むことが最大の目的です。
決算において、売上原価を算定する。期末商品棚卸高は100であった

期中に発生した「取引」を「仕訳」に変換します。仕訳は「仕訳帳」に記録します。

仕訳帳から各勘定の元帳に仕訳を転記します。仕訳の左側の「普通預金 300」は、「普通預金」勘定の左側に転記し、仕訳の右側の「資本金 300」は「資本金」勘定の右側に転記します。

仕訳の左側の「仕入 300」は「仕入」勘定の左側に転記し、仕訳の右側の「買掛金 300」は「買掛金」勘定の右側に転記します。

仕訳の左側の「普通預金 400」は「普通預金」勘定の左側に転記し、仕訳の右側の「売上 400」は「売上」勘定の右側に転記します。

ここまでが期中の会計処理です。

決算ではまず、各勘定残高を計算し、(決算整理前)試算表を作ります。

決算整理仕訳を仕訳帳に追加します。
決算において、売上原価を算定する。期末商品棚卸高は100であった
決算において、売上原価を算定する。期末商品棚卸高は100であった

決算整理仕訳を各勘定の元帳に転記します。

決算整理仕訳を加えた各勘定の残高から試算表を作ります。

決算整理後の試算表から貸借対照表と損益計算書を作ります。これで完成です。

取引を仕訳に変換してから財務諸表の作成までの5つのステップを確認しました。
ざっと見てきたように、Step1の取引を仕訳にさえ変換できれば、あとは足し算引き算で表を作るだけです。
ざっと見てきたように、Step1の取引を仕訳にさえ変換できれば、あとは足し算引き算で表を作るだけです。

日商簿記3級の試験は全5問です。試算表、精算表及び財務諸表の作成は、仕訳(特に決算整理仕訳)を作れることが前提です。簿記の流れを早期に理解しておくこと、取引から仕訳を作れることは重要です。
簿記の流れのまとめ

簿記の流れを最後におさらいします。くどいのですが、とっても重要です。

先ほどの練習問題でいえば、ここにあたります。
決算において、売上原価を算定する。期末商品棚卸高は100であった
決算において、売上原価を算定する。期末商品棚卸高は100であった

次に仕訳を勘定へ転記します。「転記」とはある帳簿から他の帳簿へ記録した内容を書き写すことです。ここでは仕訳帳から総勘定元帳へ仕訳の内容を書き写します。

先ほどの練習問題でいえば、ここにあたります。

決算の都度、まず、各勘定の残高から「試算表(Trial Balance)」を作ります。決算整理の前に作成する試算表は、「決算整理前試算表」といいます。試算表はT/B(ティー・ビー)とよくいわれます。

先ほどの練習問題でいえば、ここにあたります。

先ほどの練習問題でいえば、ここにあたります。
決算において、売上原価を算定する。期末商品棚卸高は100であった
決算において、売上原価を算定する。期末商品棚卸高は100であった

先ほどの練習問題でいえば、ここにあたります。

先ほどの練習問題でいえば、ここにあたります。

すべての仕訳を記録し終えたら、すべての勘定を締め切り、決算整理の済んだ試算表(決算整理後試算表という)から財務諸表を作ります。この一連の流れが「簿記一巡」です。

先ほどの練習問題でいえば、ここにあたります。
仕訳のパターン

Chapter2以降、論点ごとの「取引」を「仕訳」に変換していきますが、まずその前に、ここで「仕訳のパターン」を確認します。
「勘定科目」の種類は多いように感じるかもしれません。しかし、わずか5要素(資産・負債・純資産・費用・収益)だけであり、多くの仕訳は、ここで紹介するパターンであることがほとんどです。
英語学習で考えてみてください。覚える単語数こそ何千語と多いですが、基本的な文法はわずか5文型しかありません。
簿記は「モノの数え方」にすぎないため、資産(お金を中心とした財産)に関わるパターンが中心です。
「勘定科目」の種類は多いように感じるかもしれません。しかし、わずか5要素(資産・負債・純資産・費用・収益)だけであり、多くの仕訳は、ここで紹介するパターンであることがほとんどです。
英語学習で考えてみてください。覚える単語数こそ何千語と多いですが、基本的な文法はわずか5文型しかありません。
簿記は「モノの数え方」にすぎないため、資産(お金を中心とした財産)に関わるパターンが中心です。

仕訳は、左右2つにわかれ、簿記には大きく5つの要素があるため、その組み合わせは25通り(5×5)存在します。

学習の初期の段階で覚える組み合わせは、まず10パターンあれば十分で、最低限の簿記の勘所をつかむだけなら、5パターンあれば足ります。

まずは、頻出の5パターンをおさえ、それを10パターン、15パターンと徐々に増やしていきましょう。次のコマからパターンを具体的に確認します。
仕訳のパターン1

他者からお金などの財産を出資してもらえば、会社には、資産(財産)が増えます。出資してもらえば、これは返済不要であり(負債でなく)、また、稼いだものでもないので(収益でもない)、純資産を増やします。

例えば、会社設立において現金を出資してもらえば、会社には現金が増えるので(資産+)、仕訳の左側、「現金」勘定を増やします。
この増えた現金は出資してもらったものなので(純資産+)、仕訳の右側、「資本金」勘定を増やします。
この増えた現金は出資してもらったものなので(純資産+)、仕訳の右側、「資本金」勘定を増やします。

出資財産が価値のある有価証券であれば、会社には有価証券が増えるので(資産+)、仕訳の左側、「有価証券」勘定を増やします。
出資してもらったものなので(純資産+)、仕訳の右側、「資本金」勘定を増やします。
なお、お金以外の財産を出資することを「現物出資」といい、お金を出資することを「金銭出資」といいます。
出資してもらったものなので(純資産+)、仕訳の右側、「資本金」勘定を増やします。
なお、お金以外の財産を出資することを「現物出資」といい、お金を出資することを「金銭出資」といいます。

あまり見かけることはありませんが、価値が認められれば、出資された財産が「車両」であっても出資できます。
この場合、会社には車両運搬具が増えるので(資産+)、仕訳の左側、「車両運搬具」勘定を増やします。
増えた車両は出資してもらったものなので(純資産+)、仕訳の右側、「資本金」勘定を増やします。
この場合、会社には車両運搬具が増えるので(資産+)、仕訳の左側、「車両運搬具」勘定を増やします。
増えた車両は出資してもらったものなので(純資産+)、仕訳の右側、「資本金」勘定を増やします。
仕訳のパターン2

他人からお金などの財産を借りれば、会社には、資産(財産)が増えます。財産を借りれば、返済期日に返す義務を負うので、負債(債務)が増えます。

例えば、銀行からお金を借りれば、会社には、現金が増えるので(資産+)、仕訳の左側、「現金」勘定を増やします。
借りたお金は後で返済しなければならないため(負債+)、仕訳の右側、「借入金」勘定を増やします。
なお、お金を借りた当社にとっての債務は、お金を貸した銀行にとっての債権です。
借りたお金は後で返済しなければならないため(負債+)、仕訳の右側、「借入金」勘定を増やします。
なお、お金を借りた当社にとっての債務は、お金を貸した銀行にとっての債権です。

返済期日にお金を返済すれば、会社の現金が減るので(資産ー)、仕訳の右側、「現金」勘定を減らします。
借りたお金を返済すれば、債務はなくなるので(負債ー)、仕訳の左側、「借入金」勘定を減らします。(パターン6)
借りたお金を返済すれば、債務はなくなるので(負債ー)、仕訳の左側、「借入金」勘定を減らします。(パターン6)

また、営業用の車両を購入すれば、会社には車両が増えるので(資産+)、仕訳の左側、「車両運搬具」勘定を増やします。
購入代金を後日支払うことにすれば、未払債務を負います(負債+)。仕訳の右側、「未払金」勘定を増やします。
購入代金を後日支払うことにすれば、未払債務を負います(負債+)。仕訳の右側、「未払金」勘定を増やします。
仕訳のパターン3

他人の持つ何か(モノ)と会社の財産を交換すれば、会社の資産(財産)が減り、それと引き換えに、他人の持つ資産(モノ)が増えます。

例えば、現金を支払い、営業用の車両を購入すれば、会社の現金が減るので(資産ー)、仕訳の右側、「現金」勘定を減らします。
会社には車両が増えるので(資産+)、仕訳の左側、「車両運搬具」勘定を増やします。
会社には車両が増えるので(資産+)、仕訳の左側、「車両運搬具」勘定を増やします。

また、現金を支払い、商品を仕入れれば、会社の現金が減る(資産ー)、仕訳の右側、「現金」勘定を減らします。
会社には商品が増えるので(資産+)、仕訳の左側、「商品」勘定を増やします。
会社には商品が増えるので(資産+)、仕訳の左側、「商品」勘定を増やします。
仕訳のパターン4

他人に対し、何かサービスや商品などのモノを提供し、それと引き換えに現金などの財産を受け取ることは、お金を稼ぐことです。会社には、資産(お金)が増えます。稼いだものなので、収益を増やします。

例えば、顧客に対して何らかのサービスを提供し、それと引き換えに現金を受け取れば、会社には、現金が増えるので(資産+)、仕訳の左側、「現金」勘定を増やします。
このお金は稼いだものなので(収益+)、仕訳の右側、「売上」勘定を増やします。
このお金は稼いだものなので(収益+)、仕訳の右側、「売上」勘定を増やします。

また、顧客に対して商品を売上げ、それと引き換えに現金を受け取れば、会社には、現金が増えるので(資産+)、仕訳の左側、「現金」勘定を増やします。
このお金は稼いだものなので(収益+)、仕訳の右側、「売上」勘定を増やします。
一方、商品を引き渡したので、資産が減ります。この減った資産は収益を得るために費やしたので、費用に振り替えます。
このお金は稼いだものなので(収益+)、仕訳の右側、「売上」勘定を増やします。
一方、商品を引き渡したので、資産が減ります。この減った資産は収益を得るために費やしたので、費用に振り替えます。
仕訳のパターン5

他人からモノやサービスの提供を受け、それを消費すれば、費用が発生します。
消費と同時に、代金を支払えば、会社の資産(お金)が減ります。
消費と同時に、代金を支払えば、会社の資産(お金)が減ります。

例えば、会社が従業員の労働(役務)を消費すれば、費用が発生するので(費用+)、仕訳の左側、「給与」勘定を増やします。
労働(役務)の対価に現金を支払えば、会社の現金が減るので(資産ー)、仕訳の右側、「現金」勘定を減らします。
労働(役務)の対価に現金を支払えば、会社の現金が減るので(資産ー)、仕訳の右側、「現金」勘定を減らします。

商品を仕入れたときは、資産を増やし、それを売上げたとき、資産から費用に振り替えられればよいのですが、取引量が多いと記帳は大変手間です。
このような場合、仕入れたときにまだ売れてもいないのに、費用と記録し、売上げたときの資産から費用への振り替え仕訳を省略する方法があります。これが3分法です(詳細はChapter2で後述)。
このような場合、仕入れたときにまだ売れてもいないのに、費用と記録し、売上げたときの資産から費用への振り替え仕訳を省略する方法があります。これが3分法です(詳細はChapter2で後述)。

「3分法」という記録の方法では、仕入れたときにその商品仕入原価を費用にするので、商品を売上げたときの費用への振り替えは不要です。
仕訳のパターン6

他人から借りた財産を返せば、会社の資産(財産)が減り、会社の負債(債務)も減ります。

返済期日にお金を返済すれば、会社の現金が減るので(資産ー)、仕訳の右側、「現金」勘定を減らします。
借りたお金を返済すれば、債務はなくなるので(負債ー)、仕訳の左側、「借入金」勘定を減らします。
借りたお金を返済すれば、債務はなくなるので(負債ー)、仕訳の左側、「借入金」勘定を減らします。
仕訳のパターン7

パターン5と同様に、他人からモノやサービスの提供を受け、それを消費すれば、費用が発生します。
その代金を後日支払うことにすれば、返済期日に支払う義務を負うので、負債(債務)が増えます。
その代金を後日支払うことにすれば、返済期日に支払う義務を負うので、負債(債務)が増えます。

例えば、パターン5と同様に、会社が従業員の労働(役務)を消費すれば、費用が発生するので(費用+)、仕訳の左側、「給与」勘定を増やします。
その対価を後日支払うことにすれば、会社は未払債務を負うので(負債+)、仕訳の右側、「未払給与」勘定を増やします。
その対価を後日支払うことにすれば、会社は未払債務を負うので(負債+)、仕訳の右側、「未払給与」勘定を増やします。

代表的な仕訳のパターンを7つまでみました。ほとんどの仕訳は下記の10パターンか、もしくはその組み合わせです。仕訳は、最初こそ難しく感じますが、5つの要素のどれなのかを落ち着いて考えてみましょう。
仕訳のパターンのまとめ

返済期日にお金を返済すれば、会社の現金が減るので(資産ー)、仕訳の右側、「現金」勘定を減らします。
未払の代金を支払えば、未払債務はなくなるので(負債ー)、仕訳の左側、「未払金」勘定を減らします。(パターン6)
未払の代金を支払えば、未払債務はなくなるので(負債ー)、仕訳の左側、「未払金」勘定を減らします。(パターン6)
4. 仕訳はなぜ左と右に分かれるのか
羊の移動

自分が所有する羊が1頭、もう1頭は他人が所有する羊です。この2頭が敷地の外にいます。これが最初の状態です。

1回目の移動です。
まず、自分の所有する羊を敷地内に入れました。
牧場で自分の羊だけ放牧している状態です。
まず、自分の所有する羊を敷地内に入れました。
牧場で自分の羊だけ放牧している状態です。
簿記とは、つまるところ、モノの数え方の話です。
その歴史は古く、13世紀初頭に実務の中で誕生・発展してから現在に至るまで、経済活動の発展と共に広く世の中の人に知られ、数百年たった今でもなお、なくてはならないものです。
この章を読み終わるころには、以下の2つがざっくりとわかるようになります。
・なぜそもそも勘定は左と右にわかれるのか?
・なぜそもそも仕訳は左と右(複式)で数える必要があるのか?
2頭の羊が移動する様子を3つの数え方で数えていきます。1_一般的な数え方、2_単式簿記の数え方、3_複式簿記の数え方の3つです。
数え方は3つ異なりますが、羊の移動は3つ同じにすることで、その数え方の違いをみていきます。ここでは、簿記が単なる数え方の話ということを強調するために、あえて数字を使わず、石で数えます。
単式簿記と複式簿記自体の違いなんて、はっきりいってどうでもよい、と思うかもしれませんが、ここはぐっと堪えてください。
この数え方の考え方が理解できれば、あとは「勘定科目」という引き出し(ラベル・タグ)を正確にできるだけ多く覚え、「取引」をその引き出し(勘定科目)に納めるだけといっても過言ではありません。

とても有名な話ですが、かの文豪ゲーテも著書の中で複式簿記について語らせています。
複式簿記が商人にあたえてくれる利益は計り知れないほどだ。人間の精神が産んだ最高の発明の一つだね。立派な経営者は誰でも、経営に複式簿記を取り入れるべきなんだ
(引用:ゲーテ『ヴィルヘルム・マイスターの修行時代』岩波文庫 上巻 p.55)
複式簿記が商人にあたえてくれる利益は計り知れないほどだ。人間の精神が産んだ最高の発明の一つだね。立派な経営者は誰でも、経営に複式簿記を取り入れるべきなんだ
(引用:ゲーテ『ヴィルヘルム・マイスターの修行時代』岩波文庫 上巻 p.55)
まず先に、2頭の羊の移動する様子だけ確認しましょう。この2頭が下の緑の敷地内を合計3回移動します。
自分が所有する羊が1頭、もう1頭は他人が所有する羊です。 この2頭が敷地の外にいます。これが最初の状態です。
自分が所有する羊が1頭、もう1頭は他人が所有する羊です。 この2頭が敷地の外にいます。これが最初の状態です。
まず、自分の所有する羊を敷地内に入れました。牧場で自分の羊だけ放牧している状態です。これが1回目の移動です。

2回目の移動です。
次に、他人が所有する羊を借りてきて、その羊を敷地内にいれました。
自分の羊と一緒に他人の羊も放牧し始めました。
次に、他人が所有する羊を借りてきて、その羊を敷地内にいれました。
自分の羊と一緒に他人の羊も放牧し始めました。

最後に、他人の羊を敷地から出しました。借りた羊を返し、自分の羊だけで放牧している状態に戻りました。これが3回目の移動です。ざっと羊の移動を確認したので、次は3つの数え方を順に確認しましょう。

まず、最も一般的な数え方を確認します。

3回目の移動です。
他人の羊を敷地から出しました。
借りた羊を返し、自分の羊だけで放牧している状態に戻りました。
他人の羊を敷地から出しました。
借りた羊を返し、自分の羊だけで放牧している状態に戻りました。
一般的な数え方

1回目の移動。
羊が1頭増えたら、手元の石を1つ増やします。
羊が1頭増えたら、手元の石を1つ増やします。

2回目の移動。
1頭いたところに、もう1頭増えれば、手元の石も1つ加えます。
1頭いたところに、もう1頭増えれば、手元の石も1つ加えます。

3回目の移動。
2頭いた羊が1頭になれば、手元の石も1つへらします。
2頭いた羊が1頭になれば、手元の石も1つへらします。
単式簿記の数え方

1回目の移動。
羊が1頭増えたら、手元の石を1つ増やすのは先ほどと同じです。
この数え方では、「羊」勘定を作り、増加の場所を勘定の「左側」と決め、そこに石を置きます。
羊が1頭増えたら、手元の石を1つ増やすのは先ほどと同じです。
この数え方では、「羊」勘定を作り、増加の場所を勘定の「左側」と決め、そこに石を置きます。

2回目の移動。
1頭いたところに、もう1頭増えれば、羊勘定の左側(増加の場所)にもう1つ加えます。
1頭いたところに、もう1頭増えれば、羊勘定の左側(増加の場所)にもう1つ加えます。

3回目の移動。
2頭いた羊が1頭になれば、減少の場所と決めた勘定の「右側」に石を1つ加えます。
羊がいま何頭いるのかはプラスの2つとマイナスの1つを差し引けば、1頭というように計算すれば、わかります。
2頭いた羊が1頭になれば、減少の場所と決めた勘定の「右側」に石を1つ加えます。
羊がいま何頭いるのかはプラスの2つとマイナスの1つを差し引けば、1頭というように計算すれば、わかります。

1つ目の数え方では、いま何頭かということしかわかりませんでした。
この2つ目の数え方では、増加と減少の数を正の値で数えるため、合計何頭増加したのか(+に石が2つあるので、2頭ですね)、合計何頭減少したのか(ーに石が1つあるので、1頭ですね)、その結果、いま何頭残ったのか(左右に並んだ石は数えなくていいので、1つ(1頭)ですね)まで石を見ただけでわかるようになります。
たとえば、数字の概念がなかったとしても、石をみてもらえれば、自分以外の誰かに羊の状態を伝えられるかもしれません。
この2つ目の数え方では、増加と減少の数を正の値で数えるため、合計何頭増加したのか(+に石が2つあるので、2頭ですね)、合計何頭減少したのか(ーに石が1つあるので、1頭ですね)、その結果、いま何頭残ったのか(左右に並んだ石は数えなくていいので、1つ(1頭)ですね)まで石を見ただけでわかるようになります。
たとえば、数字の概念がなかったとしても、石をみてもらえれば、自分以外の誰かに羊の状態を伝えられるかもしれません。

次に、勘定を使った数え方を確認します。

最後に、複式簿記の数え方を確認します。
複式簿記の数え方

1回目の移動。
羊が1頭増えたら、羊勘定の左側に1つ石を置くのは先ほどと同じです。
これに加え、自分(の羊)勘定の増加の場所を「右側」と決め、ここにも石を1つ置きます。
この自分(の羊)勘定の増加を羊勘定の増加と逆にすることが先人の工夫なのですが、詳細は後述します。
羊が1頭増えたら、羊勘定の左側に1つ石を置くのは先ほどと同じです。
これに加え、自分(の羊)勘定の増加の場所を「右側」と決め、ここにも石を1つ置きます。
この自分(の羊)勘定の増加を羊勘定の増加と逆にすることが先人の工夫なのですが、詳細は後述します。

2回目の移動。
1頭いたところに、もう1頭増えれば、羊勘定の左側にもう1つ加え、
さらに他人(の羊)勘定の増加の場所を「右側」と決め、ここにも石を1つ置きます。
こうすることで、石を見れば、羊が合計何頭いて、そのうち、自分の羊が何頭で、借りた羊が何頭かわかるようになります。
1頭いたところに、もう1頭増えれば、羊勘定の左側にもう1つ加え、
さらに他人(の羊)勘定の増加の場所を「右側」と決め、ここにも石を1つ置きます。
こうすることで、石を見れば、羊が合計何頭いて、そのうち、自分の羊が何頭で、借りた羊が何頭かわかるようになります。

3回目の移動。
2頭いた羊のうち、他人の羊が1頭減れば、羊勘定の右側(減少の場所)に石を1つ加えるのは先ほどと同じです。
これに加えて、他人(の羊)勘定の左側(減少の場所)にも1つ石を加えます。
2頭いた羊のうち、他人の羊が1頭減れば、羊勘定の右側(減少の場所)に石を1つ加えるのは先ほどと同じです。
これに加えて、他人(の羊)勘定の左側(減少の場所)にも1つ石を加えます。
仕訳として見ると

1回目の移動。
自分の所有する羊が1頭増えたら、羊勘定を左側に、自分勘定を右側にすることで仕訳になります。
このように、羊の動きを仕訳に変換し、それを羊勘定と自分勘定に書き写したものを先ほど確認したことになります。
仕訳を勘定に書き写すことは「転記」とよびました。
自分の所有する羊が1頭増えたら、羊勘定を左側に、自分勘定を右側にすることで仕訳になります。
このように、羊の動きを仕訳に変換し、それを羊勘定と自分勘定に書き写したものを先ほど確認したことになります。
仕訳を勘定に書き写すことは「転記」とよびました。

2回目の移動。
1頭いたところに、さらに他人の羊が1頭増えました。
今度は、羊勘定を左側に、他人勘定を右側にすることで仕訳になります。
1頭いたところに、さらに他人の羊が1頭増えました。
今度は、羊勘定を左側に、他人勘定を右側にすることで仕訳になります。

3回目の移動。
他人の羊が1頭減りました。
羊勘定を右側に、他人勘定を左側にすることで仕訳になります。
他人の羊が1頭減りました。
羊勘定を右側に、他人勘定を左側にすることで仕訳になります。

先ほど、「自分(の羊)」勘定の増加を「羊」勘定の増加と逆にすることが先人の工夫といいました。これを解説します。

「自分」勘定と「他人」勘定の増加を「羊」勘定の増加と逆にしたので、「自分」勘定と「他人」勘定は右側が残高になります。すべての勘定の残高を1つの表に集計すれば、その表の左側と右側の合計が一致していることが確認できます。羊の移動の記録が正確になされたことが確認できます。
これこそが仕訳が左右に分かれる理由であり、先人の知恵です。
これこそが仕訳が左右に分かれる理由であり、先人の知恵です。

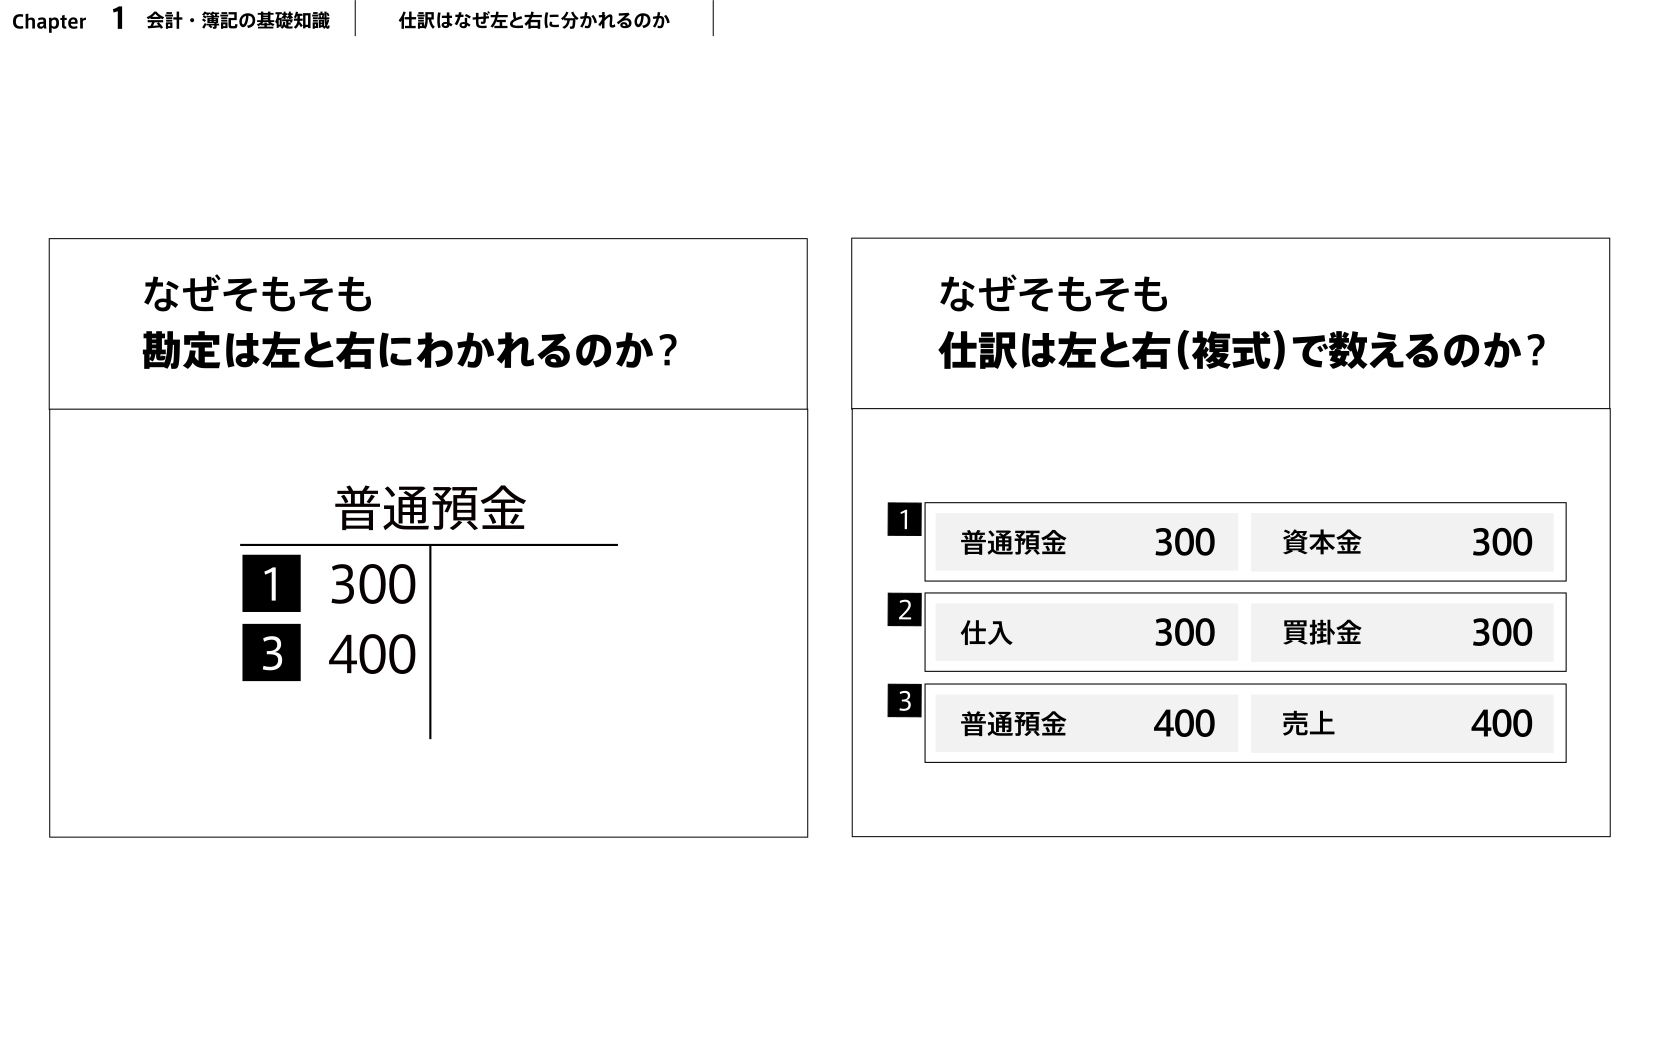
まとめです。
・なぜそもそも勘定は左と右に分かれるのか?増加も減少もどちらも正の値で数えるためです。それにより、いくつ増えたのか、いくつ減ったのか、その結果いくつ残ったのかを知ることができます。
・なぜそもそも仕訳は左と右に分かれるのか?資産(お金を含む財産)について、それが他人のものなのか、自分のものなのかを区別し、かつ、それらの残高を集計すれば、記録が正確になされたことが、試算表の左右の金額の一致で確認できるからです。
株式会社の会計では、資本(元手)と利益を区別することが必要なため、自分のものをさらに2つにわけます。これが「資本」と「利益(収益-費用)」です。
つまり、株式会社の会計では、「5つの要素(資産・負債・純資産・費用・収益)」に分かれます。「(たったの) 5つの要素にしか分けない」ともいえます。
ここまでが「会計の基礎知識」です。もう一度、複式簿記についてのゲーテの言葉をかみしめつつ、次に進みましょう。

複式簿記が商人にあたえてくれる利益は計り知れないほどだ。人間の精神が産んだ最高の発明の一つだね。立派な経営者は誰でも、経営に複式簿記を取り入れるべきなんだ
― ゲーテ(引用:ゲーテ『ヴィルヘルム・マイスターの修行時代』岩波文庫 上巻 p.55)
― ゲーテ(引用:ゲーテ『ヴィルヘルム・マイスターの修行時代』岩波文庫 上巻 p.55)
まとめ
自分勘定と他人勘定の増加を羊勘定の増加と逆にしたので、自分勘定と他人勘定は右側が残高になります。残高だけを集計すれば、左側と右側の残高が一致していることが確認できます。このように残高を集計すれば、記録が正確になされたことが確認できます。これこそが仕訳が左右に分かれる理由であり、先人の知恵です。
なぜそもそも勘定は左と右にわかれるのか?
増加も減少もどちらも正の値で数えるためです。それにより、いくつ増えたのか、いくつ減ったのか、その結果いくつ残ったのかを知ることができます。
なぜそもそも仕訳は左と右(複式)で数える必要があるのか?
資産(お金を含む財産)について、それが「他人のもの」なのか、「自分のもの」なのかを区別し、かつ、それらの残高を集計すれば、記録が正確になされたことが残高試算表の左右の金額の一致で確認できるからです。
なぜそもそも勘定は左と右にわかれるのか?
増加も減少もどちらも正の値で数えるためです。それにより、いくつ増えたのか、いくつ減ったのか、その結果いくつ残ったのかを知ることができます。
なぜそもそも仕訳は左と右(複式)で数える必要があるのか?
資産(お金を含む財産)について、それが「他人のもの」なのか、「自分のもの」なのかを区別し、かつ、それらの残高を集計すれば、記録が正確になされたことが残高試算表の左右の金額の一致で確認できるからです。